
A marzo un’impresa di costruzioni firma un contratto da un milione di euro per la ristrutturazione di un edificio produttivo. Il preventivo è stato costruito con cura: costi stimati per 880.000 euro e un margine di 120.000 euro, il 12%, superiore alla media dei lavori degli ultimi anni. Il titolare è soddisfatto e il commercialista conferma che la commessa è redditizia. A luglio, con il cantiere a pieno regime, l’impresa ha già utilizzato tutto il fido disponibile, ha chiesto ai soci un versamento e sta rinviando il pagamento di alcuni fornitori. Il committente non è in ritardo con i pagamenti. Il preventivo non era sbagliato. Semplicemente nessuno aveva calcolato quanto denaro sarebbe uscito prima che quello del cliente cominciasse ad arrivare.
È una situazione comune nelle imprese edili, nelle aziende manifatturiere che producono su ordinazione e in tutte le attività in cui il lavoro si svolge per mesi prima di essere pagato. Il margine di una commessa dice quanto l’impresa guadagnerà alla fine. Non dice nulla su quanto dovrà anticipare nel frattempo né per quanto tempo.
Il margine e la cassa raccontano due storie diverse
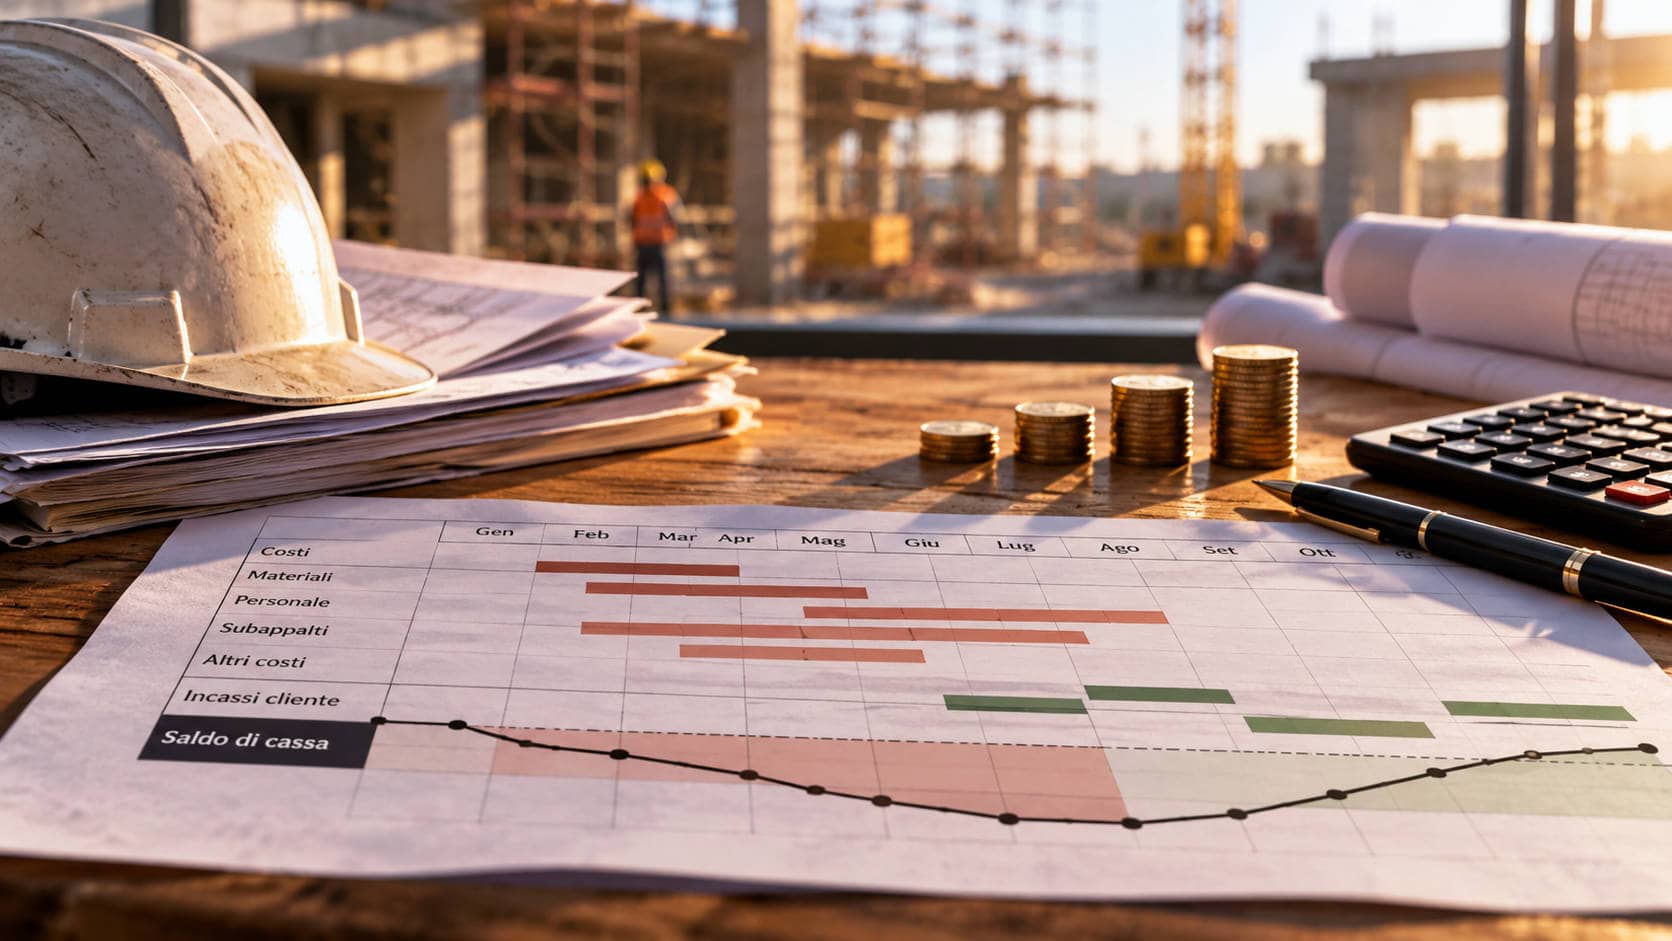
Il margine di commessa confronta ricavi e costi complessivi, come se tutto avvenisse nello stesso momento. La cassa segue invece il calendario reale: i materiali si pagano quando arrivano o addirittura prima, gli stipendi a fine mese, i subappaltatori secondo i loro termini. Il committente paga quando è stato raggiunto uno stato di avanzamento, dopo l’emissione della fattura e trascorsi i giorni concordati. Una parte del corrispettivo resta poi trattenuta a garanzia fino al collaudo.
Tra il primo euro speso e l’ultimo euro incassato possono passare dieci mesi o più. In questo intervallo l’impresa sta di fatto finanziando il lavoro del proprio cliente. La domanda da porsi non è soltanto quanto renderà la commessa ma quanto capitale richiederà e chi lo metterà a disposizione: l’impresa con la propria liquidità, la banca con gli affidamenti, i soci con nuovi versamenti, i fornitori accettando di essere pagati più tardi.
Una commessa ricostruita mese per mese
Riprendiamo la commessa dell’esempio, con dati simulati e semplificati. I valori sono in migliaia di euro e al netto dell’IVA, che nella realtà aggiunge ulteriori sfasamenti temporali da valutare caso per caso.
Il contratto vale 1.000. Prevede un anticipo del 10% alla firma e tre stati di avanzamento lavori (SAL) a fine secondo, quarto e sesto mese, per lavori eseguiti rispettivamente per 300, 400 e 300. Da ciascun SAL il committente detrae il 10% a recupero dell’anticipo e trattiene il 5% a garanzia, che restituirà dopo il collaudo. Le fatture dei SAL sono pagate a 60 giorni.
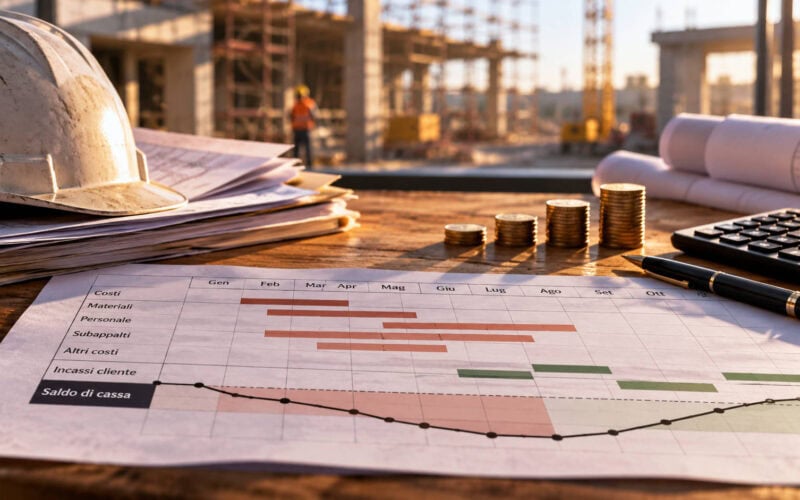
Dal lato dei costi, l’impresa versa un acconto ai fornitori di materiali al momento dell’ordine, paga il resto dei materiali man mano che arrivano, sostiene ogni mese il costo del personale di cantiere e paga i subappaltatori nella fase centrale dei lavori. I costi complessivi ammontano a 880: materiali 400, subappalti 260, personale 180, altri costi 40.
Saldo cumulato di cassa · dati simulati in migliaia di euro
Una commessa da 1.000 con 120 di margine: quanto capitale assorbe, mese per mese
- Mese 1 −20 Anticipo +100
- Mese 2 −155
- Mese 3 −370
- Mese 4 −310 SAL 1 +255
- Mese 5 −445 Picco del fabbisogno
- Mese 6 −180 SAL 2 +340
- Mese 7 −185
- Mese 8 +70 SAL 3 +255 · torna in positivo
- Mese 9 +70
- Mese 10 +120 Garanzie +50 · margine
Uscite complessive 880, entrate 1.000: il saldo finale coincide con il margine, ma per arrivarci la commessa immobilizza fino a quasi quattro volte quella cifra.
Fabbisogno massimo al variare del contratto
Dati simulati a scopo illustrativo. Valori in migliaia di euro al netto dell'IVA; entrate dei SAL al netto del recupero dell'anticipo e della trattenuta a garanzia.