
Il tempo entra nel prezzo
Il divario fra incasso e pagamento non misura da solo il capitale assorbito dal ciclo commerciale. Il cliente deve infatti all’impresa l’intero valore della vendita, mentre la dilazione ottenuta dai fornitori finanzia soltanto la quota degli acquisti incorporata nei ricavi. È questa asimmetria a trasformare un termine apparentemente ordinario in una variabile finanziaria: nell’esempio dell’articolo, 90 giorni concessi al cliente e 30 ottenuti dai fornitori non producono 60 giorni di capitale immobilizzato, ma 72. Su 6 milioni di ricavi equivalgono a circa 1,18 milioni di euro. La conseguenza emerge soprattutto quando l’impresa cresce: ogni nuovo ordine genera margine, ma richiede anche capitale prima che quel margine diventi cassa. Il termine di pagamento entra così nell’economia effettiva della vendita, anche quando non compare nel prezzo negoziato.
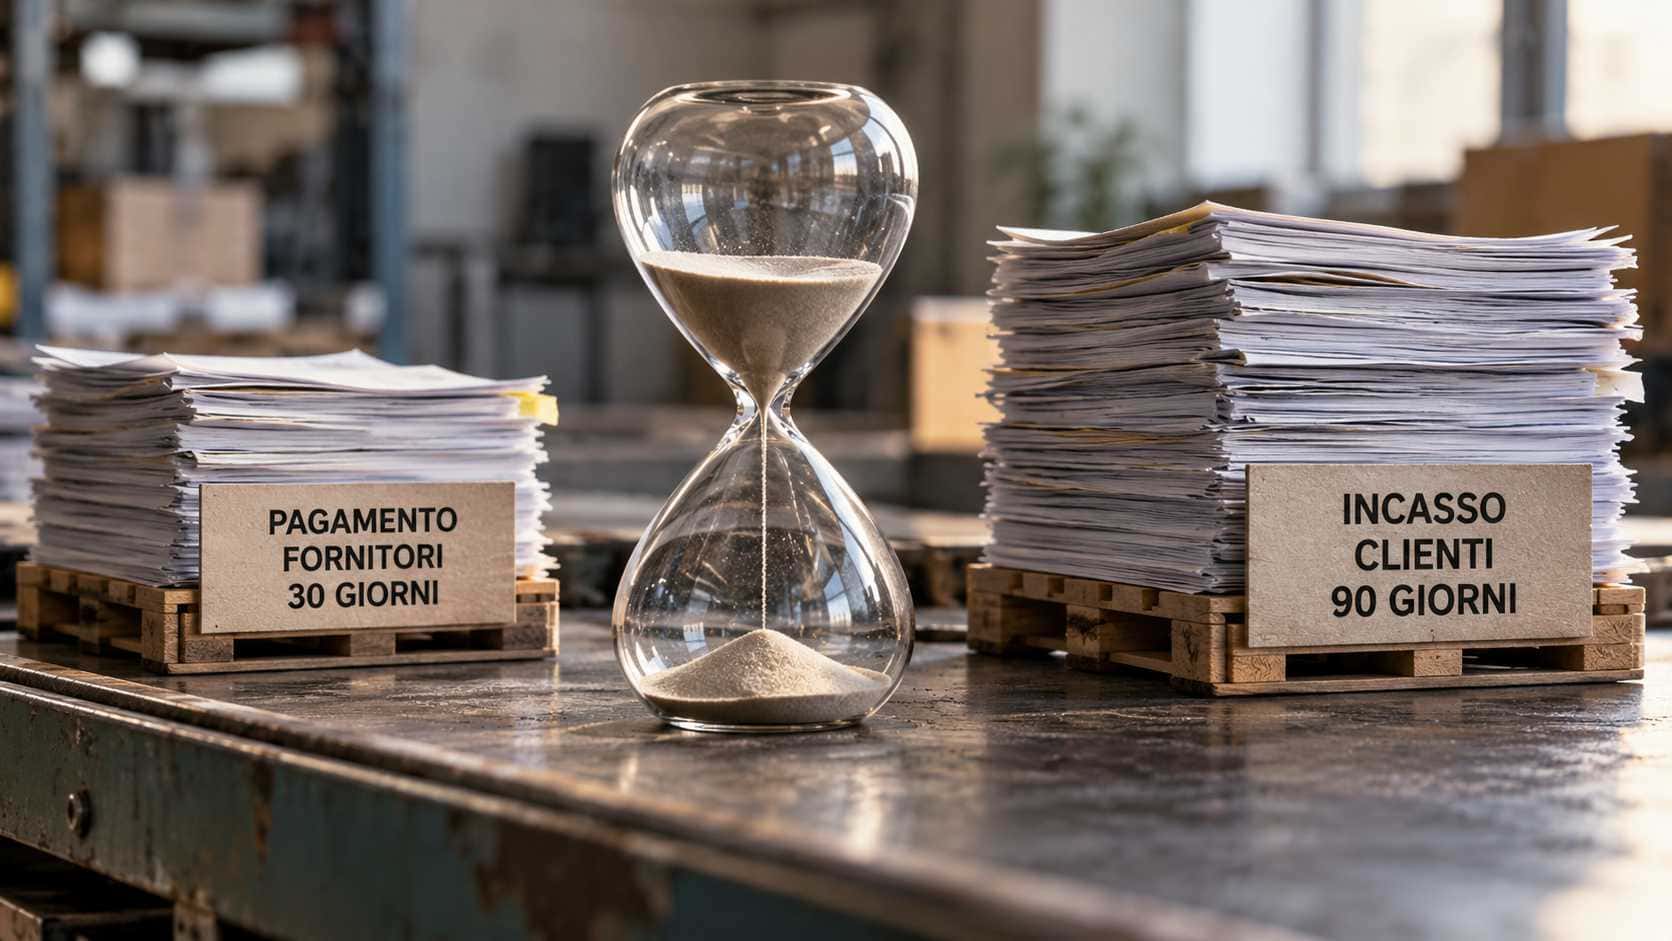
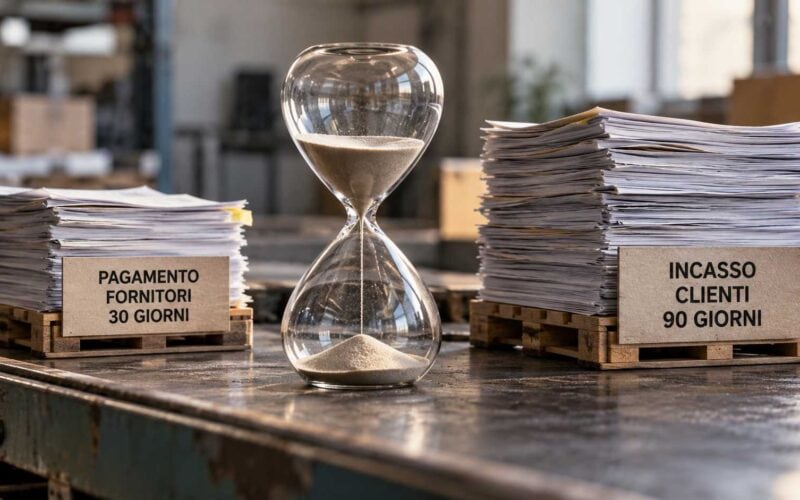
Si immagini un’impresa di serramenti industriali con sei milioni di ricavi. Il caso è esemplificativo e non descrive un’azienda reale. Il cliente più importante è un grande gruppo che paga a 90 giorni mentre i fornitori dell’impresa vogliono essere saldati a 30. Il titolare conosce la differenza a memoria: sessanta giorni. Ogni volta che il portafoglio ordini cresce sa che la cassa ne risentirà e misura il disagio su quei sessanta giorni. Il conto è sbagliato per difetto. Il modo in cui lo è spiega come funziona davvero il credito tra imprese.
Il tempo del credito
Fattura → capitale → incasso
Una fattura a 90 giorni è un finanziamento concesso senza istruttoria e senza interessi: quanto capitale immobilizza dipende da un conto che quasi nessuno fa.
Un prestito che nessuno chiama così
Una fattura a 90 giorni contiene un finanziamento. L’impresa consegna subito il bene o il servizio e accetta di incassare tre mesi dopo: ha prestato al cliente il valore della vendita senza istruttoria senza garanzie e senza interessi. Le condizioni le fissa quasi sempre il contraente più grande. Il Payment Observatory della Commissione europea rileva che più l’impresa è grande e meno è probabile che paghi puntualmente; la regolarità si ripete in tutti gli anni analizzati.
Settantadue giorni e non sessanta
La differenza tra 90 e 30 suggerisce sessanta giorni di fatturato bloccato. Il calcolo corretto parte da un’asimmetria. Il cliente deve all’impresa il prezzo pieno della vendita mentre i fornitori finanziano soltanto la parte di quel prezzo che l’impresa ha speso per acquistare. Se gli acquisti pesano il 60% dei ricavi trenta giorni di dilazione dei fornitori coprono l’equivalente di diciotto giorni di fatturato e non di trenta. Il capitale immobilizzato vale dunque 72 giorni di ricavi: su sei milioni sono circa 1,18 milioni di euro, il 19,7% del fatturato annuo.
La differenza che conta
Sessanta giorni sulla carta. Settantadue nella cassa.
90 giorni − 30 giorni
Tratta incassi e pagamenti come se riguardassero lo stesso valore economico.
90 − (0,60 × 30)
I fornitori finanziano soltanto la quota acquistata: nell’esempio il 60% dei ricavi.
Il capitale trattenuto dal ciclo commerciale equivale al 19,7% del fatturato annuo.
In formula: (giorni di incasso − peso degli acquisti × giorni di pagamento) / 365, cioè (90 − 0,6 × 30) / 365 = 19,7% dei ricavi.
Quella cifra non è l’importo da chiedere a una banca. Misura il capitale che il ciclo commerciale tiene fermo. Una parte corrisponde a costi già sostenuti. Una parte più piccola, circa 89 mila euro se il margine operativo è del 6%, è utile maturato che non è ancora diventato cassa. Come coprire il tutto resta una questione separata: risorse proprie utili trattenuti debito.
Il prezzo che non compare in listino
Se l’intero capitale fosse finanziato a debito a un tasso del 7% annuo (ipotesi di scuola) gli oneri varrebbero circa l’1,4% dei ricavi: quasi un quarto di un margine operativo del 6%. Nella realtà il costo dipende dalle fonti usate. Il punto è un altro: il termine di pagamento è una componente del prezzo che nei listini non compare. Un’impresa che concede 90 giorni senza averli messi in conto li paga con il proprio margine.
Quando arrivano gli ordini
Ogni milione di ricavi in più richiede, a parità di condizioni, circa 197 mila euro di capitale. Se l’impresa dell’esempio passa da 6 a 7,2 milioni il capitale immobilizzato sale da 1,18 a 1,42 milioni: 237 mila euro in più. Il margine operativo aggiuntivo vale circa 72 mila euro lordi e arriva in cassa dopo 90 giorni. Un grande ordine è quindi una buona notizia per il conto economico e una richiesta di capitale per la cassa.
Che cosa dicono la legge e i numeri
Per le transazioni tra imprese il D.Lgs. 231/2002 assume come termine ordinario 30 giorni dal ricevimento della fattura o dagli altri momenti previsti dall’articolo 4. Le parti possono concordare termini più lunghi. Oltre i 60 giorni l’accordo deve essere espresso, provato per iscritto e non gravemente iniquo per il creditore. Novanta giorni non è quindi vietato: è un termine che regge o cade sul giudizio di iniquità caso per caso. In caso di ritardo gli interessi decorrono dal giorno successivo alla scadenza al tasso BCE maggiorato di otto punti.
L’Europa ha provato a stringere. Nel 2023 la Commissione ha proposto un tetto di 30 giorni per tutte le transazioni commerciali e il Parlamento ha adottato la propria posizione nell’aprile 2024. Secondo l’Osservatorio legislativo la procedura è ancora in attesa della posizione del Consiglio. Per le imprese italiane vale la disciplina nazionale.
Il termine scritto, poi, non è quello reale. Secondo l’European Payment Report 2026 di Intrum le imprese europee concedono in media 43 giorni e incassano dopo 63; lo scarto era di 16 giorni nel 2023. In Italia nel secondo trimestre 2026 il 42,0% delle imprese ha pagato alla scadenza e il 53,6% dei pagamenti è arrivato con ritardo entro 90 giorni dalla scadenza (CRIBIS). Se lo scarto medio europeo si applicasse all’impresa dell’esempio i 90 giorni diventerebbero 110 e il capitale immobilizzato salirebbe a circa 1,51 milioni. Il 62% delle imprese europee dichiara inoltre di pagare a sua volta i fornitori in ritardo perché è stato pagato in ritardo. Il dato è coerente con l’idea che il vuoto si sposti lungo la filiera; non dice però dove si fermi.
Una voce da negoziare
Prima di accettare 90 giorni servono due numeri: i giorni di incasso che si registrano davvero e il peso degli acquisti sui ricavi. Con quei due numeri il termine smette di essere una condizione da subire e diventa una voce di prezzo che si può negoziare o rifiutare. La legge italiana lo consente entro limiti di equità e il tentativo europeo di fissare un tetto resta fermo. La parte che l’impresa governa è quella che ha già in mano: sapere quanto costa.
Quanto capitale stanno assorbendo i tuoi tempi di incasso?
Dilazioni ai clienti, crescita del fatturato e pagamenti ai fornitori possono trasformarsi in un fabbisogno finanziario significativo. Se questo equilibrio sta comprimendo la liquidità della tua impresa, puoi sottoporre il caso a GrifoFinance per un primo inquadramento dell’esigenza e delle possibili soluzioni di finanziamento.
Sottoponi il tuo caso a GrifoFinance
Primo contatto · senza impegnoContenuto pubblicitario. GrifoNews è una testata indipendente di proprietà di Grifo Corporate Finance S.r.l. La comunicazione pubblicitaria riguarda servizi offerti da GrifoFinance, mediatore creditizio iscritto OAM al n. M538.
Il primo contatto ha finalità di inquadramento dell’esigenza e non costituisce concessione di credito, approvazione di un finanziamento, promessa di erogazione né garanzia del relativo esito. L’eventuale concessione del credito e le relative condizioni sono determinate dagli intermediari finanziatori.
Apparato documentale
Fonti e riferimenti
Normativa, documenti europei e rilevazioni sui comportamenti di pagamento utilizzati per inquadrare termini contrattuali, ritardi e capitale circolante. I calcoli dell’esempio aziendale sono elaborazioni illustrative dell’articolo.
- Fonte normativa
Repubblica Italiana. 2002. Decreto legislativo 9 ottobre 2002, n. 231. Attuazione della direttiva 2000/35/CE relativa alla lotta contro i ritardi di pagamento nelle transazioni commerciali. Gazzetta Ufficiale n. 249, 23 ottobre 2002.
Disciplina nazionale dei ritardi di pagamento nelle transazioni commerciali, successivamente modificata nel recepimento della direttiva 2011/7/UE.
Consulta il testo - Fonte normativa
Repubblica Italiana. 2012. Decreto legislativo 9 novembre 2012, n. 192. Modifiche al decreto legislativo 9 ottobre 2002, n. 231, per l’integrale recepimento della direttiva 2011/7/UE relativa alla lotta contro i ritardi di pagamento nelle transazioni commerciali. Gazzetta Ufficiale n. 267, 15 novembre 2012.
Intervento che ha ridefinito la disciplina dei termini di pagamento e degli interessi moratori applicabile alle transazioni commerciali.
Fonte ufficiale - Documento istituzionale
Ministero della Giustizia. 2012. Schema di D.Lgs. – Recepimento della direttiva 2011/7/UE sulla lotta contro i ritardi di pagamento nelle transazioni commerciali – Relazione.
Illustra il termine ordinario di 30 giorni, la possibilità nelle transazioni tra imprese di concordare termini superiori e la maggiorazione di otto punti percentuali prevista per gli interessi legali di mora.
Documento originale - Fonte primaria UE
European Commission. 2023. Proposal for a Regulation of the European Parliament and of the Council on combating late payment in commercial transactions. COM(2023) 533 final, 12 September 2023. Procedure 2023/0323(COD).
Proposta di riforma europea richiamata nell’articolo, comprendente il limite di 30 giorni per i termini di pagamento nelle transazioni commerciali.
Documento originale - Procedura legislativa UE
European Parliament. 2024. Commercial transactions: combating late payment. Procedure 2023/0323(COD). Position adopted at first reading, 23 April 2024.
Documenta la posizione adottata dal Parlamento europeo e lo stato della procedura legislativa, tuttora in attesa della posizione del Consiglio in prima lettura.
Segui la procedura - Report europeo
European Commission, EU Payment Observatory. 2025. Annual Report 2025.
Analizza i comportamenti di pagamento nell’Unione europea e rileva, tra l’altro, che all’aumentare della dimensione dell’impresa diminuisce la probabilità di pagamento puntuale.
Fonte ufficiale - Report
Intrum. 2026. European Payment Report 2026. April 2026.
Indagine condotta su 8.385 dirigenti in 20 Paesi europei. Documenta l’allungamento effettivo dei tempi di incasso e l’effetto a catena dei ritardi lungo le filiere.
Consulta il report - Osservatorio · Italia
CRIBIS. 2026. Studio Pagamenti CRIBIS Secondo Trimestre 2026. 10 luglio 2026.
Fonte dei dati italiani sulla puntualità: 42,0% di pagamenti alla scadenza, 53,6% entro 90 giorni dalla scadenza e 4,4% oltre i 90 giorni nel secondo trimestre 2026.
Fonte ufficiale
Nel dossier
Dal tempo commerciale al fabbisogno finanziario
I 90 giorni diventano più leggibili se collocati nella struttura che li produce: credito tra imprese, capitale circolante e crescita assorbono cassa attraverso lo stesso meccanismo temporale.
- Contesto Il capitale circolante è diventato il vero mercato finanziario delle PMI
Allarga il singolo termine di pagamento alla struttura finanziaria della filiera: chi concede tempo sta trasferendo liquidità e rischio a un’altra impresa.
- Applicazione Fatturato in crescita, cassa in calo: dove si ferma il denaro di una PMI che vende di più
Porta lo stesso meccanismo dentro un caso numerico più ampio, includendo crediti, magazzino, fornitori e il momento in cui la tensione di cassa raggiunge il massimo.
- Passaggio successivo Fabbisogno finanziario: quanta cassa serve per crescere
Distingue l’origine del fabbisogno dalla sua copertura: clienti, scorte e fornitori determinano natura e durata del capitale necessario prima della scelta dello strumento finanziario.