
La bancabilità di una PMI non viene valutata partendo dalle garanzie che può offrire, ma dalla sua capacità di rimborsare il debito. Gli Orientamenti dell’Autorità bancaria europea sulla concessione e il monitoraggio dei prestiti, attuati in Italia dalla Banca d’Italia nel 2021 come orientamenti di vigilanza, definiscono il quadro entro il quale le banche organizzano la valutazione del merito creditizio. Per un’impresa, conoscerlo significa capire quali informazioni entrano nell’istruttoria e perché alcune pesano più di altre.
La garanzia può proteggere il credito; non sostituisce la capacità dell’impresa di generare risorse per rimborsarlo.
L’istruttoria non parte da un foglio bianco
Quando una PMI chiede un affidamento, la banca non costruisce da sola i criteri con cui deciderà. Dal 30 giugno 2021 la valutazione del merito di credito segue lo schema degli Orientamenti dell’Autorità bancaria europea in materia di concessione e monitoraggio dei prestiti (EBA/GL/2020/06). La Banca d’Italia vi ha dato attuazione con la Nota n. 13 del 20 luglio 2021, attribuendo loro valore di orientamenti di vigilanza e raccordandoli alle disposizioni sul sistema dei controlli interni contenute nella Circolare 285/2013 per le banche e nella Circolare 288/2015 per gli intermediari finanziari.
La natura giuridica del documento merita precisione. Non si tratta di un regolamento direttamente applicabile: gli orientamenti sono emanati ai sensi dell’articolo 16 del regolamento (UE) n. 1093/2010, in base al quale le autorità competenti e gli enti finanziari compiono ogni sforzo per conformarsi. È un meccanismo di conformità attenuata, non un obbligo sanzionabile come una norma primaria. La conseguenza pratica, però, è che una banca italiana che si discostasse sistematicamente da quello schema dovrebbe poterne rendere conto alla vigilanza, e questo rende gli Orientamenti il riferimento di fatto dell’istruttoria corporate.
Un elemento del testo viene raramente notato e ha effetti concreti. Il principio di proporzionalità, applicato alla sezione sulle procedure di concessione, non si misura sulla dimensione della banca ma sul tipo, sulla dimensione e sulla complessità della linea di credito. La profondità dell’analisi dipende quindi dall’operazione richiesta più che dalle dimensioni dell’impresa o dell’istituto. Gli Orientamenti distinguono inoltre le micro e piccole imprese dalle medie e grandi, applicando alle seconde requisiti aggiuntivi come l’analisi di sensitività strutturata e l’esame del ciclo di conversione di cassa.
Le informazioni che la banca deve avere prima di decidere
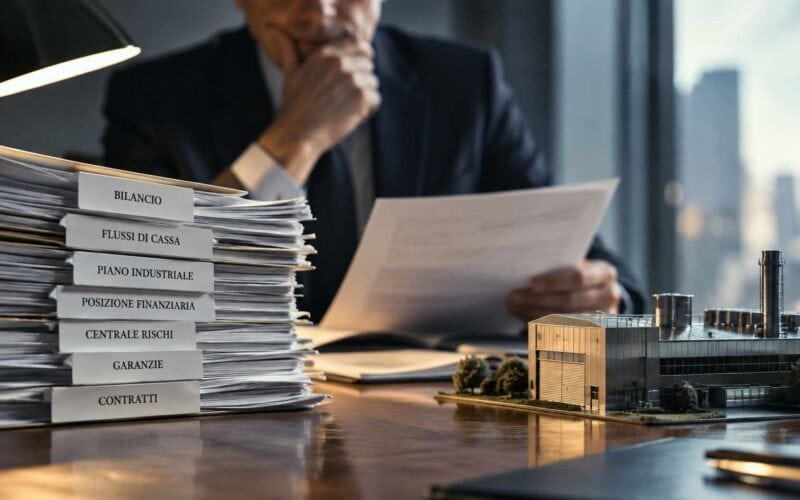
Il paragrafo 86 degli Orientamenti elenca ciò di cui l’intermediario deve disporre, con evidenze adeguate a supporto, prima di concludere il contratto: finalità del finanziamento quando rilevante per il tipo di prodotto; reddito e flusso di cassa; posizione finanziaria e impegni, comprese le attività date in garanzia e le passività potenziali; modello di business e, quando rilevante, struttura societaria; piani aziendali corredati da proiezioni finanziarie; garanzie reali per il credito garantito; altri strumenti di mitigazione del rischio; documentazione legale specifica del prodotto, come permessi o contratti.
Gli allegati che dettagliano voci e documenti non sono invece vincolanti: il testo li presenta come elementi che gli intermediari possono considerare. Questo spiega un fatto che molte imprese leggono come arbitrio e che arbitrio non è: la documentazione richiesta varia sensibilmente da banca a banca perché la norma fissa le categorie informative, non la lista dei fogli. Il paragrafo 84 chiede informazioni sufficienti, accurate e aggiornate; il paragrafo 89 impone verifiche e accertamenti ragionevoli quando l’intermediario nutre dubbi sull’attendibilità dei dati ricevuti.
Le otto aree che rendono l’impresa leggibile alla banca
Gli Orientamenti definiscono le informazioni da acquisire. I documenti possono cambiare: ciò che deve essere ricostruibile è il profilo economico, finanziario e operativo del prenditore.
La vigilanza definisce che cosa la banca deve conoscere; non impone un fascicolo documentale identico per ogni intermediario e per ogni operazione.
Preparare la richiesta significa quindi rendere verificabili le informazioni rilevanti, non semplicemente accumulare documenti.
Perché la garanzia è la seconda via d’uscita
Il punto più distante dal senso comune è anche il più esplicito. Gli Orientamenti stabiliscono che il flusso di cassa generato dall’attività ordinaria costituisce la fonte primaria di rimborso e che, nella valutazione, l’enfasi va posta sul reddito e sui flussi futuri realistici e sostenibili, non sulle garanzie disponibili. La garanzia non può essere di per sé un criterio predominante e non può da sola giustificare l’approvazione di un finanziamento: è la seconda via d’uscita in caso di inadempimento o di deterioramento rilevante del profilo di rischio.
Questo non rende le garanzie irrilevanti. Incidono sulla perdita attesa in caso di inadempimento e possono quindi riflettersi sulle condizioni applicate. Il testo chiede anzi di verificare se il valore della garanzia sia correlato all’attività del prenditore o alla sua capacità di generare cassa, perché una garanzia che perde valore nello stesso scenario in cui l’impresa entra in difficoltà offre una protezione molto inferiore a quella nominale. La distinzione da tenere ferma è un’altra: una garanzia solida può migliorare le condizioni di un’operazione sostenibile; non può trasformare in sostenibile un’operazione che non lo è.
Il debito che l’impresa non conta come debito
Nella valutazione l’intermediario deve considerare tutti gli impegni finanziari del prenditore. Il paragrafo 121 include esplicitamente le linee accordate e non utilizzate, le linee per capitale circolante, il comportamento di rimborso passato e le obbligazioni verso l’amministrazione finanziaria o gli enti previdenziali. Un fido aperto e mai tirato è un impegno che entra nel quadro; un debito fiscale rateizzato in corso è un impegno che entra nel quadro.
A questo si aggiunge il requisito di una visione unitaria del cliente, che deve comprendere attività e passività detenute presso altri intermediari. In Italia lo strumento operativo è la Centrale dei Rischi della Banca d’Italia, che raccoglie mensilmente le segnalazioni degli intermediari vigilati. Il cliente è segnalato quando l’importo che deve restituire all’intermediario è pari o superiore a 30.000 euro, soglia che scende a 250 euro in caso di sofferenza. Bancaditalia
Da questa architettura discende un limite che vale la pena esplicitare: la Centrale dei Rischi non costituisce una rappresentazione completa dell’indebitamento dell’impresa. Le esposizioni ordinarie inferiori alla soglia di censimento non vengono segnalate e, come precisa la stessa Banca d’Italia, alcuni intermediari finanziari non partecipano alla CR. Il debito complessivo registrato può quindi non coincidere con quello effettivo. Il dato che pesa nella lettura non è solo la presenza di una segnalazione, che è normale per qualunque impresa affidata, ma il rapporto fra accordato e utilizzato nel tempo. Un utilizzo stabilmente prossimo al limite sulle linee autoliquidanti descrive una condizione diversa da un utilizzo discontinuo, anche a parità di importo. La dinamica di utilizzo delle linee può quindi fornire all’intermediario informazioni ulteriori rispetto al semplice ammontare nominale dell’affidamento.
Due imprese con lo stesso margine, due istruttorie diverse
Quanto segue è una costruzione illustrativa, non un caso osservato, e non predice la decisione di alcun intermediario. Serve a mostrare quali variabili, fra quelle elencate sopra, producono letture divergenti a parità di risultato economico.
Stesso margine, due strutture finanziarie
Due imprese manifatturiere fatturano circa 6 milioni di euro e chiudono con un margine operativo lordo intorno a 600.000 euro. La prima incassa mediamente a 120 giorni, paga i fornitori a 60 e mantiene un magazzino elevato; utilizza in modo continuativo oltre il 90 per cento delle linee autoliquidanti accordate; ha finanziato con debito a breve un impianto acquistato tre esercizi prima; dispone soltanto del bilancio approvato, depositato con i tempi ordinari. La seconda ha un ciclo di incasso a 60 giorni, un mutuo quinquennale coerente con la vita utile dell’impianto che ha finanziato, un utilizzo medio delle linee intorno al 40 per cento e una situazione contabile trimestrale disponibile; dichiara inoltre che un cliente pesa per un quinto del fatturato, documentando il contratto pluriennale che lo regola.
I due profili non differiscono per redditività. Differiscono per le grandezze che gli Orientamenti chiedono di analizzare: il capitale circolante e il ciclo di conversione di cassa, la coerenza fra durata del debito e natura dell’investimento, il comportamento di utilizzo degli affidamenti, la concentrazione su clienti o fornitori rilevanti e il suo effetto sulla generazione di cassa. Nel primo caso una parte consistente del margine resta immobilizzata nel circolante e il debito a breve finanzia un attivo a lungo; nel secondo la struttura finanziaria è allineata all’uso del capitale. La dichiarazione esplicita della concentrazione non elimina il rischio, ma rende verificabile una variabile che l’intermediario deve comunque valutare. Documentare durata e caratteristiche del rapporto consente alla banca di incorporare quell’informazione nell’analisi senza doverla ricostruire esclusivamente attraverso ipotesi prudenziali.
Finalità, durata e qualità dell’informazione
Gli Orientamenti chiedono che la valutazione sia condotta in relazione alle caratteristiche specifiche del finanziamento, quindi alla sua natura, alla durata e al tasso. Finalità e durata non sono elementi accessori della richiesta: sono parte dell’oggetto della valutazione. Una richiesta che non spiega in modo verificabile a che cosa serviranno le risorse costringe l’analisi a fondarsi su ipotesi, e le ipotesi vengono costruite in senso prudenziale.
Sulle proiezioni il testo è netto. Devono essere realistiche e ragionevoli e muovere almeno dalla proiezione dei dati storici; quando l’intermediario nutre dubbi rilevanti sulla loro attendibilità, elabora proiezioni proprie. È il passaggio che rende la qualità informativa una variabile economica e non un adempimento: un piano non documentato non viene ignorato, viene sostituito. Alla valutazione si accompagna un’analisi di sostenibilità in condizioni avverse, che per le medie e grandi imprese assume la forma di un’analisi di sensitività strutturata; fra gli eventi indicati compare, come esempio di scenario di mercato, un incremento del costo della provvista di 200 punti base su tutte le linee del prenditore. È in questo perimetro che si colloca il DSCR, l’indicatore comunemente usato per misurare la copertura del servizio del debito.
Per le micro e piccole imprese il testo aggiunge due verifiche che descrivono bene il tessuto produttivo italiano: la dipendenza da contratti, clienti o fornitori determinanti e l’eventuale dipendenza da una persona chiave, con l’indicazione di individuare insieme all’impresa possibili misure di mitigazione. Completano il quadro i fattori ESG, che gli Orientamenti trattano come elementi capaci di incidere sulla condizione finanziaria del prenditore e non come categoria di rischio autonoma.
Che cosa le regole non stabiliscono
Il quadro definisce che cosa valutare. Non definisce soglie quantitative universali, non fissa livelli obbligatori per gli indici di bilancio e non prescrive strategie di prezzo, che restano una responsabilità commerciale dell’intermediario. Questa è la ragione strutturale per cui due banche possono raggiungere conclusioni diverse sulla stessa impresa senza che nessuna delle due stia violando le regole: condividono il perimetro delle informazioni, non la propensione al rischio né le politiche interne.
Vale anche un avvertimento sui dati aggregati. Secondo la Banca d’Italia i prestiti alle società non finanziarie sono cresciuti del 4,1 per cento su dodici mesi a luglio 2026, in accelerazione rispetto al 3,2 di giugno, e nello stesso mese i tassi sui nuovi prestiti fino a 1 milione di euro si sono collocati al 4,37 per cento contro il 3,55 delle operazioni di importo superiore. Nessuno dei due dati descrive la condizione di una singola impresa. Il primo misura una dinamica di stock e non dice nulla sulla probabilità che una specifica richiesta venga accolta; il secondo distingue per importo del finanziamento, che è un indicatore indiretto e imperfetto della dimensione aziendale, poiché imprese di taglia diversa possono richiedere operazioni di importo simile.
Quello che il quadro regolamentare rende leggibile è di altro tipo. Definisce quali informazioni l’intermediario deve avere e documentare prima di decidere, e stabilisce in che ordine pesano. Un’impresa che conosce quell’ordine può verificare per tempo dove il proprio profilo risulta opaco, indipendentemente da quanto sia solido il conto economico. È anche la ragione per cui la mediazione creditizia rivolta alle imprese richiede competenze di lettura finanziaria diverse da quelle del credito retail: l’oggetto del lavoro non è la richiesta, è la sua verificabilità.
Ogni esigenza finanziaria parte da una situazione diversa.
Investimenti, liquidità, capitale circolante, struttura degli affidamenti e sviluppo dell’impresa possono richiedere strumenti e percorsi differenti. GrifoFinance può effettuare un primo inquadramento dell’esigenza e valutare l’eventuale avvio di un percorso di mediazione creditizia.
Sottoponi l’esigenza a GrifoFinance
Primo contatto · senza impegnoContenuto pubblicitario. GrifoNews è una testata indipendente di proprietà di Grifo Corporate Finance S.r.l. La comunicazione pubblicitaria riguarda servizi offerti da GrifoFinance, mediatore creditizio iscritto OAM al n. M538.
Il primo confronto non costituisce concessione di credito, approvazione di un finanziamento né garanzia del relativo esito. L’eventuale concessione e le relative condizioni restano di competenza degli intermediari finanziatori.
Fonti e riferimenti
Documenti primari utilizzati per ricostruire il quadro di vigilanza, le informazioni considerate nell’istruttoria, il funzionamento della Centrale dei Rischi e i dati sul credito alle imprese.
primarie
- Fonte primaria · Vigilanza europea
European Banking Authority. 2020. Guidelines on loan origination and monitoring. EBA/GL/2020/06, 29 maggio 2020.
Nell’articolo: governance della concessione del credito, informazioni necessarie alla valutazione, capacità di rimborso, ruolo delle garanzie, impegni finanziari, proporzionalità, proiezioni e analisi di sensitività.
- Documento istituzionale · Vigilanza italiana
Banca d’Italia. 2021. Nota n. 13 del 20 luglio 2021. Attuazione degli Orientamenti dell’Autorità bancaria europea in materia di concessione e monitoraggio dei prestiti (EBA/GL/2020/06).
Nell’articolo: attuazione italiana degli Orientamenti EBA, loro qualificazione come orientamenti di vigilanza e raccordo con il quadro prudenziale nazionale.
- Fonte istituzionale · Centrale dei Rischi
Banca d’Italia. La Centrale dei Rischi (CR) — domande frequenti e informazioni per i cittadini.
Nell’articolo: soglie di segnalazione, significato della presenza in CR, limiti informativi della base dati e modalità con cui le esposizioni vengono rappresentate.
- Statistica ufficiale · Credito
Banca d’Italia. 2026. Banche e moneta: serie nazionali — luglio 2026. Statistiche, 9 settembre 2026.
Nell’articolo: andamento dei prestiti alle società non finanziarie e tassi applicati alle nuove operazioni per classe di importo.