
Finalità, importo, durata, fonte di rimborso, documenti e tempi: che cosa la banca deve poter verificare secondo gli orientamenti europei e come una domanda generica diventa una richiesta valutabile.
Quando un'impresa riceve un diniego, oppure una controproposta molto lontana da quanto aveva chiesto, la spiegazione più immediata chiama in causa la banca: criteri troppo rigidi, scarsa conoscenza del territorio, avversione al rischio. In alcuni casi la spiegazione è corretta. In molti altri descrive soltanto l'ultimo anello di una catena che si era già spezzata prima. La rottura avviene quando l'impresa formula la richiesta senza stabilire con precisione a che cosa servono i fondi, perché serve proprio quell'importo, su quale orizzonte temporale va restituito e con quali flussi.
La distinzione ha conseguenze pratiche. Una richiesta costruita male può ricevere una risposta negativa anche quando l'impresa sarebbe finanziabile. Può anche ottenere uno strumento inadatto, per durata o forma tecnica, che genera tensioni di cassa nei mesi successivi. In entrambi i casi il costo ricade sull'impresa. Questa tende però ad attribuirlo al sistema bancario e quindi a ripetere lo stesso errore con l'istituto successivo.
Questo articolo ricostruisce che cosa una banca deve poter verificare per deliberare, partendo dal quadro prudenziale europeo che regola la concessione dei prestiti. Mostra poi come sei parametri trasformino una domanda generica in una richiesta leggibile: finalità, importo, durata, rimborso, documentazione e tempi. Non si tratta di tecniche persuasive, perché la qualità della struttura non modifica la sostanza economica dell'impresa. Ne rende però possibile la valutazione.
Che cosa la banca deve poter documentare
Il riferimento principale sono gli orientamenti EBA in materia di concessione e monitoraggio dei prestiti (EBA/GL/2020/06). Si applicano dal 30 giugno 2021, con le sezioni sulle procedure di concessione riferite ai prestiti erogati dopo quella data. La Banca d'Italia vi ha dato attuazione con la Nota n. 13 del 20 luglio 2021, attribuendo agli orientamenti il valore di orientamenti di vigilanza.
Per le imprese di ogni dimensione, il documento individua le informazioni di cui l'ente dovrebbe disporre, supportate da elementi probatori. L'elenco comprende la finalità del prestito quando è pertinente per il prodotto, il reddito e il flusso di cassa, la posizione e gli impegni finanziari (incluse attività date in garanzia e passività potenziali), il modello di business, i piani aziendali corredati da proiezioni finanziarie, le garanzie reali e personali e la documentazione legale specifica del tipo di operazione.
Più dell'elenco conta però la logica con cui le informazioni vengono lette. Per microimprese e piccole imprese la fonte principale di rimborso è il flusso di cassa generato dalla gestione ordinaria, e la valutazione deve concentrarsi su una stima realistica e sostenibile dei flussi futuri anziché sulla garanzia disponibile, che resta la seconda via d'uscita della banca e non può giustificare da sola la concessione. L'analisi va condotta in relazione alle caratteristiche specifiche del prestito (natura, scadenza e tasso). Deve inoltre considerare tutti gli impegni dell'impresa: linee utilizzate e non utilizzate, capitale circolante, comportamento di rimborso passato e obbligazioni verso fisco ed enti previdenziali.
Due ulteriori indicazioni completano il quadro. Le proiezioni finanziarie devono essere realistiche e fondate almeno sulla proiezione dei dati storici. Quando la banca nutre dubbi sostanziali sulla loro affidabilità, dovrebbe elaborare proprie proiezioni. La sostenibilità del rimborso va poi verificata in condizioni avverse plausibili nel corso della durata del prestito, come una riduzione dei flussi, un aumento dei tassi o un peggioramento delle condizioni di mercato.
Letti insieme, questi passaggi descrivono il lavoro dell'analista come la verifica di una relazione fra ciò che si chiede e ciò che l'impresa è in grado di restituire nel tempo, anche in condizioni meno favorevoli. Una richiesta che non esplicita questa relazione costringe la banca a ricostruirla. Se la ricostruzione non riesce, oppure produce un'ipotesi più prudente di quella che l'impresa avrebbe potuto documentare, l'esito cambia.
Perché una richiesta vaga pesa più di quanto sembri
Il credito alle imprese è un caso classico di asimmetria informativa. L'imprenditore conosce il progetto, i clienti, i margini reali e le intenzioni. La banca conosce bilanci, dati andamentali e statistiche di settore. Ridurre la distanza fra questi due patrimoni informativi ha un costo, e la richiesta di finanziamento è il primo luogo in cui si decide chi lo sostiene.
A questo si aggiunge un elemento organizzativo spesso trascurato. Nella maggior parte dei casi la persona che riceve la richiesta non è quella che delibera. Le politiche creditizie devono prevedere la documentazione della domanda, della motivazione e dell'analisi qualitativa e quantitativa, oltre che di tutta la documentazione servita come base per l'approvazione o il rifiuto. La richiesta deve quindi viaggiare lungo una catena interna fatta di gestore, istruttoria e organo deliberante, e la sua logica deve sopravvivere a ogni passaggio senza la presenza dell'imprenditore. Una domanda che il gestore non riesce a sintetizzare in poche righe coerenti arriva al deliberante già indebolita. (Valutazione editoriale fondata sulla struttura del processo, non su dati di esito.)
Gli orientamenti consentono inoltre l'impiego di modelli automatizzati nella valutazione del merito creditizio, purché adeguati all'entità, alla natura e alla complessità della linea di credito e sottoposti a presidi di governance specifici. Senza consentire generalizzazioni sulle procedure delle singole banche, questo rafforza l'importanza di informazioni strutturate, coerenti e interpretabili all'interno dei processi di valutazione.
Anche la garanzia pubblica non elimina la valutazione. Il modello di rating del Fondo di garanzia per le PMI si compone di un modulo economico-finanziario, di un modulo andamentale e di un blocco informativo sugli eventi pregiudizievoli. Per le società di capitali il primo modulo si alimenta con i dati degli ultimi due bilanci depositati, per le società di persone e le ditte individuali con quelli delle ultime due dichiarazioni fiscali. La garanzia riduce il rischio per la banca. Non rende sostenibile un rimborso che non lo è.
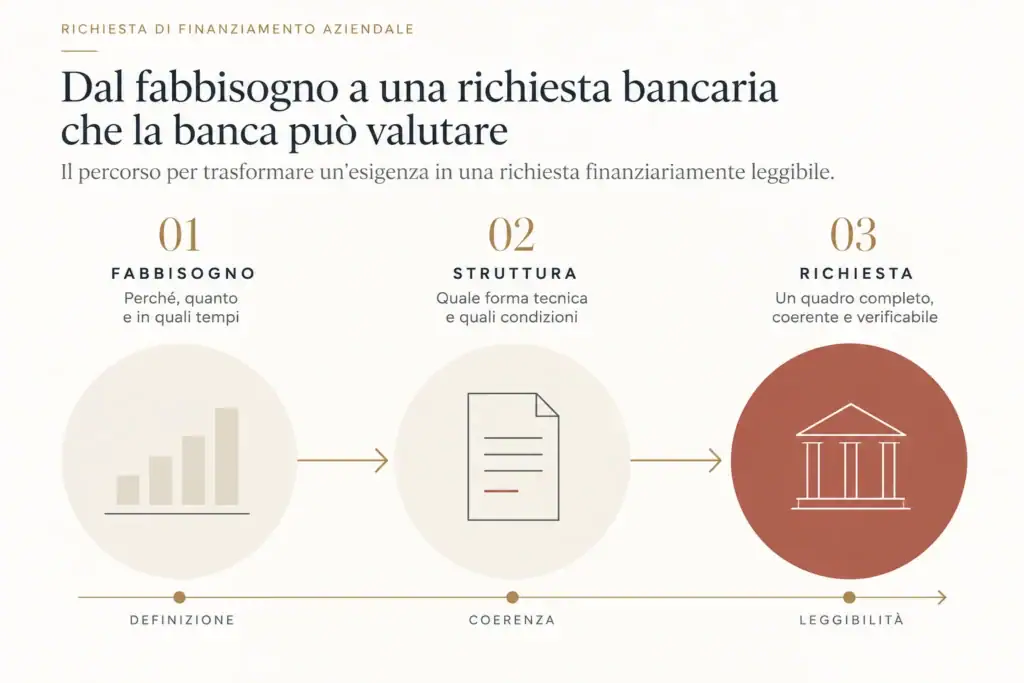
Sei parametri da fissare prima dell'istruttoria
Finalità
La finalità stabilisce che tipo di operazione si sta chiedendo e quindi quale strumento è coerente: investimento produttivo, capitale circolante, consolidamento del debito, operazione straordinaria. Una richiesta di "liquidità per la crescita" mescola spesso finalità diverse con logiche di rimborso incompatibili. Gli orientamenti collegano esplicitamente l'analisi alla destinazione dei fondi: la banca valuta il modello di business anche in relazione alla finalità del prestito, oltre alla capacità del cliente di gestire le attività o gli investimenti a esso collegati. Una finalità dichiarata con precisione permette di rispondere a questa domanda. Una finalità generica lascia alla banca il compito di indovinarla.
Importo
L'importo dovrebbe essere il risultato di un calcolo, non il punto di partenza. Per un investimento significa partire dal costo documentato (preventivi, contratti), sottrarre la quota coperta con mezzi propri o contributi e considerare il trattamento dell'IVA. Per il circolante significa stimare il fabbisogno generato dal ciclo incassi-pagamenti, non un valore di sicurezza. Una cifra tonda, non accompagnata dal suo sviluppo, segnala che il fabbisogno non è stato misurato (valutazione). Porta inoltre la banca a stimarlo con prudenza, di solito al ribasso.
Durata
La durata deve essere coerente con la vita economica di ciò che si finanzia. Un investimento che produrrà benefici per otto anni, finanziato su linee a breve, espone l'impresa al rischio di rinnovo. Il circolante finanziato con un mutuo quinquennale consuma invece flussi futuri per rimborsare un fabbisogno che, per sua natura, si ricostituisce e si estingue con il ciclo commerciale. "La durata più lunga possibile" non è una durata: è la richiesta implicita di spostare in avanti un problema di sostenibilità che la banca, dovendo valutare l'operazione in relazione alla scadenza, individuerà comunque.
Rimborso
La fonte di rimborso è il cuore della richiesta. Va mostrata esplicitamente: quale flusso di cassa, al netto delle imposte e degli investimenti di mantenimento, resta disponibile per il servizio del debito. Va poi confrontato con tutte le uscite finanziarie già in essere, comprese rate di leasing e rateizzazioni fiscali, che la banca considererà in ogni caso. Il rapporto fra questi due valori è la logica dell'indicatore DSCR. Non esiste però un DSCR universale: definizione dei flussi, orizzonte temporale e trattamento delle diverse linee variano, e gli orientamenti rimandano a metriche appropriate alla specifica proposta di credito, in linea con le politiche e i limiti dell'istituto. Esiste invece una regola di metodo: un rimborso sostenibile soltanto nello scenario migliore non è ancora un rimborso sostenibile.
Anatomia della richiesta
Sei domande prima dell’istruttoria
La qualità della richiesta dipende dalla relazione fra fabbisogno, struttura finanziaria e capacità di rimborso, non dalla quantità di documenti presentati.
- 01FinalitàDa definire Per che cosa servono realmente i fondi?Da rendere verificabile Destinazione del credito e coerenza con attività o investimento.
- 02ImportoDa definire Da quale calcolo nasce la cifra richiesta?Da rendere verificabile Costi, mezzi propri, contributi e fabbisogno di circolante.
- 03DurataDa definire Per quanto tempo serve il capitale?Da rendere verificabile Coerenza fra scadenza, impiego finanziato e profilo dei flussi.
- 04RimborsoDa definire Quali flussi sosterranno il nuovo debito?Da rendere verificabile Flusso disponibile e servizio del debito complessivo, anche sotto stress.
- 05DocumentiDa definire Le informazioni raccontano la stessa storia?Da rendere verificabile Coerenza fra bilanci, infrannuale, CR, affidamenti, preventivi e piano.
- 06TimingDa definire La domanda arriva prima o dopo la tensione finanziaria?Da rendere verificabile Dati aggiornati, posizione bancaria e tempo disponibile per l’istruttoria.
Documenti
In materia di documentazione conta più la coerenza della quantità. Il fascicolo tipico comprende gli ultimi bilanci (o le dichiarazioni fiscali per le società di persone), una situazione contabile infrannuale aggiornata, la propria posizione in Centrale dei rischi, l'elenco degli affidamenti e dei finanziamenti in essere, i preventivi o i contratti relativi all'impiego, un piano con proiezioni ancorate allo storico. La debolezza più frequente non è l'assenza di un documento. È la contraddizione fra documenti: un fatturato del piano incompatibile con l'andamento infrannuale, affidamenti dichiarati diversi da quelli segnalati, un investimento il cui preventivo non corrisponde all'importo richiesto. Il tema della documentazione della pratica è sviluppato in un approfondimento dedicato.
Timing
Il momento della richiesta è parte della sua struttura. La Centrale dei rischi raccoglie ogni mese le informazioni da tutti gli intermediari partecipanti e restituisce loro, sempre con cadenza mensile, la posizione complessiva del cliente. La segnalazione scatta quando l'importo dovuto a un intermediario è pari o superiore a 30.000 euro, soglia che scende a 250 euro in caso di sofferenza. Eventuali utilizzi oltre l'accordato o altre anomalie rilevanti nelle segnalazioni possono quindi risultare alla banca dalla lettura della posizione in Centrale dei rischi, indipendentemente da quanto l'impresa rappresenti spontaneamente nella richiesta.
Conoscere la propria posizione prima di presentare la domanda è semplice. L'accesso ai propri dati da parte degli interessati è gratuito e, dal 13 aprile 2026, il portale dei servizi online della Banca d'Italia è l'unico canale telematico previsto. Le società iscritte al Registro delle imprese possono anche attivare un abbonamento gratuito, di durata annuale, per ricevere mensilmente i dati via PEC, sottoscritto dal legale rappresentante.
Il timing riguarda anche l'aggiornamento dei dati (un bilancio lontano nel tempo richiede una situazione infrannuale) e la stagionalità dell'attività. Soprattutto riguarda l'urgenza. Una richiesta presentata quando la liquidità è già in tensione arriva accompagnata dai segnali di quella tensione e lascia poco spazio per correggere incoerenze o valutare alternative.
Caso esemplificativo: dalla richiesta vaga alla richiesta leggibile
Caso esemplificativo, costruito a fini illustrativi. Tassi e valori sono ipotetici e non rappresentano condizioni di mercato.
Una società manifatturiera con ricavi per 4,2 milioni di euro stima un flusso di cassa disponibile per il servizio del debito di circa 300.000 euro annui. Il servizio del debito esistente, fra rate di mutui e canoni di leasing, è di 180.000 euro annui. L'impresa deve acquistare una nuova linea di confezionamento e ha acquisito un cliente con pagamenti a 90 giorni.
Caso esemplificativo
Dalla richiesta vaga alla richiesta leggibile
Lo stesso fabbisogno cambia qualità informativa quando finalità, importo, durata, rimborso, documenti e tempi diventano verificabili.
- 01 FinalitàLiquidità per sostenere la crescitaAcquisto linea di confezionamento; fabbisogno di circolante legato a un nuovo cliente
- 02 Importo300.000 euro220.000 euro per l’investimento (da preventivo, al netto della quota a carico dell’impresa); 80.000 euro di circolante stimati sul ciclo di incasso
- 03 DurataLa più lunga possibile6 anni per l’investimento, coerenti con la vita utile del bene; linea a breve autoliquidante per il circolante
- 04 RimborsoNon indicatoFlussi esistenti, con prospetto del servizio del debito prima e dopo l’operazione
- 05 DocumentiUltimi bilanciBilanci, situazione infrannuale, Centrale dei rischi aggiornata, preventivo, contratto con il nuovo cliente, elenco affidamenti
- 06 TimingQuando servePrima dell’ordine del macchinario, con posizione bancaria regolare
La sostanza economica dell’impresa non cambia. Cambia la quantità di informazione che la banca deve ricostruire: nella seconda versione origine del fabbisogno, impiego, orizzonte temporale e logica di rimborso diventano espliciti.
Caso esemplificativo costruito a fini illustrativi. Tassi e valori utilizzati nello sviluppo numerico dell’articolo sono ipotetici e non rappresentano condizioni di mercato.
Le due versioni hanno conseguenze numeriche diverse. Nella versione vaga, se l'intero importo viene trattato come un finanziamento a cinque anni al 5%, la rata annua è di circa 69.300 euro. Il servizio del debito complessivo sale a circa 249.300 euro e il rapporto di copertura del servizio del debito, nell'esempio, scende a 1,20.
Nella versione strutturata il finanziamento di 220.000 euro a sei anni al 5% comporta una rata annua di circa 43.300 euro. Gli 80.000 euro destinati al circolante vengono invece associati a una linea autoliquidante coerente con il ciclo commerciale: il rientro del capitale segue gli incassi dei crediti finanziati anziché essere imposto da un piano di ammortamento pluriennale. Assumendo, a soli fini illustrativi, un utilizzo medio di 80.000 euro al 6%, il costo finanziario annuo è di circa 4.800 euro. Il servizio del debito complessivo è di circa 228.100 euro e il rapporto di copertura sale a 1,32.
La differenza si allarga in uno scenario avverso. Con una riduzione del 15% dei flussi disponibili, a 255.000 euro, il rapporto scende a 1,12 nella versione strutturata e a 1,02 in quella vaga, cioè a un livello in cui quasi tutto il flusso è assorbito dal debito. Una banca potrebbe applicare stress diversi. Per le medie e grandi imprese gli orientamenti citano come esempio un aumento di 200 punti base del costo di tutte le linee di credito del cliente.
Il confronto non rappresenta un calcolo universale del DSCR. Non implica nemmeno che una linea autoliquidante sia irrilevante nella valutazione dell'indebitamento: l'utilizzo di quella linea resta un'esposizione che la banca considera. Serve esclusivamente a mostrare come la coerenza fra forma tecnica e natura del fabbisogno modifichi il profilo temporale dei flussi finanziari.
Caso esemplificativo
Stesso fabbisogno, diversa struttura finanziaria
300.000 euro fabbisogno complessivo nell’esempio
Versione vaga
Un solo finanziamento
Versione strutturata
Investimento + circolante
Copertura del servizio del debito
Rapporto illustrativo fra flusso disponibile e servizio del debito: non rappresenta un DSCR universale.
La differenza non nasce da maggiore ricchezza dell’impresa. Nell’esempio cambia il modo in cui il medesimo fabbisogno viene distribuito nel tempo: l’investimento viene ammortizzato, mentre il circolante segue il ciclo degli incassi.
La struttura non ha reso l'impresa più ricca. Ha evitato di vincolare a un piano di ammortamento un fabbisogno che segue il ciclo commerciale, e ha reso verificabile ciò che prima andava ricostruito.
Il collegamento con gli assetti adeguati
Esiste un secondo motivo per cui la qualità della richiesta dipende dall'impresa più che dalla banca. L'articolo 3 del Codice della crisi impone all'imprenditore collettivo di istituire un assetto organizzativo, amministrativo e contabile adeguato ai sensi dell'articolo 2086 del codice civile. Questo assetto deve consentire, fra l'altro, di verificare la sostenibilità dei debiti e le prospettive di continuità aziendale almeno per i dodici mesi successivi. Fra i segnali che gli assetti devono intercettare figurano le esposizioni verso banche e intermediari scadute da oltre sessanta giorni, o oltre il limite degli affidamenti da almeno sessanta giorni, quando rappresentano complessivamente almeno il 5% del totale delle esposizioni.
Il fatto normativo è questo. L'inferenza è che le informazioni necessarie a costruire una richiesta leggibile coincidono in larga parte con quelle che la legge già chiede all'impresa di produrre per sé: flussi prospettici, sostenibilità del debito, monitoraggio dei rapporti bancari. Ne discende una conseguenza gestionale. La richiesta di credito funziona anche come verifica della qualità del sistema informativo dell'impresa. Se l'impresa non riesce a spiegare l'origine del fabbisogno, l'importo, la durata e la fonte di rimborso, il problema può non riguardare soltanto il rapporto con la banca. Può indicare che l'impresa non dispone ancora di una rappresentazione sufficientemente strutturata della propria posizione finanziaria. Se ciò configuri un'inadeguatezza degli assetti in senso giuridico è una valutazione da condurre caso per caso, che questo articolo non intende formulare.
I limiti di questa lettura
Sostenere che molti problemi nascono prima della banca non significa sostenere che la banca sia un soggetto neutrale. L'ente deve verificare che la domanda sia coerente con la propria propensione al rischio, le proprie politiche, i criteri di concessione e i limiti interni. Una richiesta impeccabile può quindi essere respinta legittimamente per ragioni che dipendono dall'istituto: concentrazione settoriale, limiti di portafoglio, strategia commerciale. Due banche possono decidere in modo opposto sullo stesso fascicolo, e nessuna delle due sbagliare.
Allo stesso modo la struttura non compensa l'assenza di sostanza. Se i flussi non sostengono il rimborso, una richiesta ben costruita lo renderà evidente più rapidamente. In quel caso le alternative corrette sono ridurre l'importo, riconsiderare la durata, apportare mezzi propri oppure non indebitarsi. Esiste anche il rischio opposto: una richiesta formalmente ordinata ma fondata su proiezioni ottimistiche. In presenza di dubbi sostanziali sull'affidabilità delle proiezioni, gli orientamenti prevedono che la banca elabori le proprie. Un piano che non regge al confronto con lo storico indebolisce la credibilità dell'intera domanda.
L'integrazione crescente dei fattori ambientali, sociali e di governance nei processi di gestione e valutazione del rischio di credito amplia inoltre il perimetro informativo che può diventare rilevante. Lo fa con intensità diversa a seconda dell'impresa, dell'operazione e dell'esposizione, come approfondito nell'analisi sul merito creditizio ESG. È una ragione in più per considerare la richiesta come l'esito di un processo informativo continuo e non come un documento preparato all'ultimo momento.
La domanda da porsi prima della banca
L'analisi porta a spostare il fuoco dalla risposta della banca alla domanda dell'impresa. La normativa prudenziale europea chiede agli istituti di valutare la relazione fra finalità, importo, durata e flussi di rimborso, di verificarla in condizioni avverse e di documentare le ragioni della decisione. La normativa sulla crisi d'impresa chiede alle imprese di disporre delle informazioni necessarie a quella stessa verifica. Fra i due obblighi la richiesta di finanziamento è il punto di contatto, e la sua qualità determina quanta parte della valutazione la banca potrà basare su ciò che l'impresa dimostra invece che su ciò che è costretta a ipotizzare.
Una richiesta di finanziamento ben costruita non è dunque soltanto un documento destinato alla banca. È la rappresentazione esterna di un processo che dovrebbe esistere già all'interno dell'impresa. Sapere perché serve capitale, quanto ne serve, per quanto tempo e attraverso quali flussi potrà essere restituito significa prima di tutto conoscere la propria struttura finanziaria. La banca utilizza queste informazioni per decidere se assumere il rischio. L'impresa dovrebbe possederle ancora prima, per decidere se quel rischio abbia senso assumerlo. In questa prospettiva la capacità di chiedere credito diventa una componente della capacità di governare finanziariamente l'impresa, dentro una trasformazione più ampia dell'accesso al credito delle PMI.
Richiesta di finanziamento · Prima dell'istruttoria
Prima di chiedere credito, verifica se la richiesta è costruita per essere valutata.
Finalità, importo, durata, fonte di rimborso, documentazione e tempi devono descrivere un'unica operazione finanziariamente coerente. GrifoFinance può affiancare l'impresa nella lettura della posizione bancaria e nella preparazione della richiesta, prima dell'eventuale presentazione agli intermediari finanziatori.
Perché serve capitale, quanto ne serve e per quale finalità.
Durata, flussi di rimborso e debito già esistente devono essere coerenti.
Documenti, dati e tempi devono rendere verificabile la logica dell'operazione.
Parti dai dati essenziali dell'operazione.
Un primo inquadramento serve a comprendere il fabbisogno e gli elementi utili per strutturare correttamente la richiesta.
Contenuto pubblicitario. GrifoNews è una testata indipendente di proprietà di Grifo Corporate Finance S.r.l.; la presente comunicazione riguarda servizi di GrifoFinance S.r.l., mediatore creditizio iscritto OAM al n. M538. GrifoFinance affianca imprese e professionisti nella lettura della posizione bancaria e nella preparazione della richiesta di finanziamento, con l'obiettivo di presentarla all'istituto in forma completa e coerente. L'invio del modulo e il primo inquadramento non costituiscono concessione di credito, approvazione di un finanziamento, impegno all'erogazione o garanzia del relativo esito. La valutazione del merito creditizio, l'eventuale concessione del finanziamento e la determinazione delle relative condizioni restano di esclusiva competenza della banca o dell'intermediario erogante.
Apparato documentale
Fonti e riferimenti
Documenti normativi e istituzionali utilizzati per il quadro sulla concessione del credito, la Centrale dei Rischi, il Fondo di garanzia e gli assetti dell'impresa.
- Fonte primaria · Vigilanza europeaDocumento originale
European Banking Authority. 2020. Guidelines on loan origination and monitoring. EBA/GL/2020/06.
Riferimento centrale per governance della concessione, valutazione del merito creditizio, capacità di rimborso, proiezioni finanziarie e analisi in condizioni avverse.
- Documento istituzionale · Vigilanza italianaDocumento originale
Banca d'Italia. 2021. Nota n. 13 del 20 luglio 2021. Attuazione degli Orientamenti dell'Autorità bancaria europea in materia di concessione e monitoraggio dei prestiti (EBA/GL/2020/06).
Documento di attuazione italiana degli orientamenti EBA, ai quali attribuisce valore di orientamenti di vigilanza.
- Documento istituzionale · Centrale dei RischiFonte ufficiale
Banca d'Italia. 2026. La Centrale dei rischi in parole semplici. Le guide della Banca d'Italia.
Descrive funzionamento e periodicità della CR, soglie di censimento, informazioni raccolte e utilizzo dei dati da parte degli intermediari.
- Documento istituzionale · Accesso CRFonte ufficiale
Banca d'Italia. 2026. Dal 13 aprile 2026 il Portale dei servizi online della Banca d'Italia diventa l'unico canale telematico per i servizi CR, CAI, Esposti.
Fonte per le modalità telematiche di accesso alla Centrale dei Rischi in vigore dal 13 aprile 2026.
- Documento istituzionale · Monitoraggio CRFonte ufficiale
Banca d'Italia. 2020. Nuovo servizio online per ricevere mensilmente i dati della Centrale dei rischi.
Documenta l'abbonamento annuale gratuito per le società iscritte al Registro delle imprese e la ricezione mensile dei dati della CR via PEC.
- Fonte istituzionale · Garanzia pubblicaFonte ufficiale
Fondo di garanzia per le PMI. Modelli di valutazione.
Fonte per la struttura del modello di rating: modulo economico-finanziario, modulo andamentale e informazioni relative agli eventi pregiudizievoli.
- Fonte normativaTesto ufficiale
Repubblica Italiana. 2019. Decreto legislativo 12 gennaio 2019, n. 14. Codice della crisi d'impresa e dell'insolvenza. Gazzetta Ufficiale, Serie Generale n. 38 del 14 febbraio 2019, Supplemento Ordinario n. 6.
Riferimento normativo per gli assetti organizzativi, amministrativi e contabili, la sostenibilità dei debiti e i segnali rilevanti ai fini della previsione della crisi.
Nel dossier
Dalla richiesta alla capacità di rimborso
Una richiesta leggibile è soltanto un passaggio: prima viene l'informazione che la banca deve acquisire, dopo la verifica della capacità dell'impresa di sostenere il nuovo debito.
- Bancabilità delle PMI: che cosa la vigilanza impone alla banca di guardare
Il passaggio precedente: quali informazioni gli Orientamenti EBA chiedono all'intermediario di acquisire e verificare prima della decisione sul credito.
Perimetro
- Che cosa resta dell'utile quando la banca riscrive il bilancio
Il bilancio non coincide con la capacità di rimborso: cassa, circolante, indebitamento e scadenze modificano la lettura finanziaria dell'impresa.
Lettura
- DSCR: il numero che dice se l'impresa riuscirà a pagare i propri debiti
Il passaggio prospettico: come mettere in relazione i flussi disponibili con il servizio del debito e perché struttura, durata e ipotesi cambiano il risultato.
Sostenibilità
Percorso: informazioni → richiesta → lettura finanziaria → capacità di rimborso
Questioni aperte
Dove continua l'analisi
Quando la corretta definizione del fabbisogno richiede di separare l'operazione fra strumenti finanziari diversi, invece di cercare un unico finanziamento che copra esigenze con tempi differenti?
Quanto deve resistere la capacità di rimborso a variazioni di fatturato, margini, tempi di incasso e costo del debito perché una struttura finanziaria possa essere considerata realmente sostenibile?
Se un'impresa non riesce a produrre rapidamente dati coerenti su cassa, debito, affidamenti e fabbisogni futuri, il problema riguarda soltanto l'accesso al credito o rivela un limite più generale del suo sistema di governo finanziario?
Le domande individuano sviluppi del tema e non modificano le conclusioni dell'articolo né anticipano l'esito di una valutazione creditizia.