
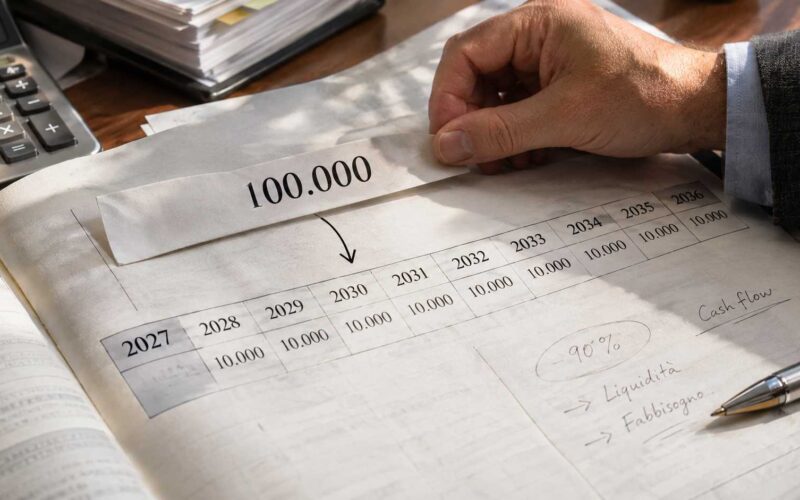
Nell’audizione sulla manovra 2027 l’Associazione Bancaria Italiana paragona il rinvio in dieci rate dei crediti Superbonus 2023 a una ristrutturazione forzosa del debito dello Stato. Letta per intero, la memoria mette in discussione un metodo: lo spostamento nel tempo di posizioni fiscali già riconosciute per migliorare la cassa pubblica. È una contestazione da approfondire, non ancora una bocciatura giuridica della norma.
Il 10 novembre 2026 l’Associazione Bancaria Italiana ha depositato alle Commissioni Bilancio congiunte di Camera e Senato la propria memoria sul disegno di legge di bilancio 2027 (A.C. 3174-bis). A pagina 6 il documento esamina l’articolo 37, che ripartisce in dieci annualità la quota 2027 dei crediti Superbonus da spese sostenute nel 2023, e conclude che la misura «apparirebbe al pari di una ristrutturazione forzosa di un debito dello Stato». La formula è stata ripresa come la notizia dell’audizione e in parte lo è. Letta dentro il documento che la contiene, tuttavia, dice qualcosa di più preciso e meno ovvio di una protesta sul costo del rinvio. Descrive un metodo di finanza pubblica che la manovra applica a più posizioni fiscali già riconosciute e lo contesta sul terreno del legittimo affidamento.
Meno di una pagina in un’audizione sulla tassazione delle banche
La proporzione va ristabilita prima di ogni interpretazione. La memoria è dedicata quasi interamente al carico fiscale sul settore bancario: l’incremento di tre punti dell’addizionale IRES per il 2027 e il 2028, che porterebbe l’aliquota delle banche al 30,5 per cento; la riduzione permanente dal 90 al 30 per cento della deducibilità IRAP di spese amministrative e ammortamenti; il differimento delle deduzioni connesse alle attività per imposte anticipate; il raddoppio delle aliquote della tassa sulle transazioni finanziarie. Per il triennio l’ABI stima circa 7 miliardi di maggior gettito a carico delle banche, che si aggiungono agli interventi delle manovre precedenti fino a un impatto complessivo indicato in 22 miliardi. All’articolo 37 è dedicata meno di una pagina. Il peso pubblico della formula sulla ristrutturazione forzosa supera quindi il suo peso nel documento. Questa sproporzione è il primo elemento da considerare per capire perché l’associazione abbia scelto proprio quelle parole.
Manovra 2027 · le misure contestate dall’ABI
Prelievo o rinvio
≈ 7 mldmaggior gettito stimato dall’ABI a carico delle banche nel triennio
- 4,8 mld prelievi definitivi: addizionale IRES e deduzioni IRAP
- 2,1 mld differimenti di deduzioni e compensazioni
- Art. 18Addizionale IRES +3 punti: aliquota delle banche al 30,5%Definitivo2027-2028
- Art. 19Deducibilità IRAP di spese amministrative e ammortamenti dal 90% al 30%DefinitivoPermanente
- Art. 20Deduzioni 2027 connesse alle imposte anticipate rinviate integralmenteRinvioRecupero 2028-2029
- Art. 37Quota 2027 dei crediti Superbonus da spese 2023 ripartita in dieci rateRinvio2027-2036
- Art. 15Aliquote della tassa sulle transazioni finanziarie raddoppiateMercatiNon indicato
Fonte: memoria ABI, audizione del 10 novembre 2026 sul ddl di bilancio 2027 (A.C. 3174-bis). La memoria non attribuisce importi ai singoli articoli; con le manovre precedenti indica un impatto cumulato di 22 miliardi.
Che cosa prevede l’articolo 37 sui crediti Superbonus
L’articolo 37, comma 1, interviene sulle quote compensabili nel 2027 dei crediti nati da comunicazioni di cessione o sconto in fattura per interventi Superbonus con spese sostenute nel 2023. In deroga al calendario dell’articolo 121 del decreto-legge 34/2020, ciascuna quota verrebbe ripartita in dieci rate annuali di pari importo, dal 2027 al 2036. Sono escluse le quote già ripartite in dieci anni con l’opzione dell’articolo 9, comma 4, del decreto-legge 176/2022. L’importo nominale del credito resta invariato; cambiano i tempi di utilizzo. La relazione tecnica, secondo quanto riportato dalla stampa, stima in 20.537 milioni di euro le compensazioni interessate: circa 2 miliardi resterebbero utilizzabili nel 2027, mentre oltre 18,4 slitterebbero sugli anni dal 2028 al 2036.
Dall’opzione all’obbligo
Il dato che giustifica l’aggettivo «forzosa» meglio di qualsiasi analogia con il debito sovrano sta nel confronto con la disciplina che lo stesso articolo 37 richiama per escluderla. Il decreto-legge 176/2022 aveva consentito ai cessionari e ai fornitori che avevano applicato lo sconto in fattura di ripartire in dieci rate annuali la quota residua non compensata delle rate dei crediti Superbonus, Sismabonus e barriere architettoniche. Era una facoltà con un prezzo esplicito. Secondo il provvedimento attuativo dell’Agenzia delle entrate la scelta era irrevocabile e le nuove rate non potevano essere cedute né ulteriormente ripartite. Il titolare metteva a confronto tempi più lunghi e perdita di circolazione del credito e decideva in base alla propria capienza fiscale.
L’articolo 37 compie il passaggio successivo. Conserva la diluizione decennale ed elimina ogni scelta e ogni distinzione: la ripartizione diventa obbligatoria per tutte le quote che rientrano nel perimetro, a prescindere dalla categoria del titolare, dalla sua capacità di utilizzarle nel 2027 e dal prezzo al quale le ha acquistate. È in questo passaggio che l’analogia dell’ABI trova il suo fondamento più solido: il soggetto che deve riconoscere l’utilizzo del credito ne modifica unilateralmente i tempi dopo che il credito è entrato nei contratti e nei bilanci. Resta da verificare sul testo definitivo il regime di circolazione delle nuove rate, tanto più che il precedente del 2022 le aveva rese incedibili.
Crediti edilizi ceduti · tre regimi
Dall’opzione all’obbligo
Come è cambiato, in quattro anni, il potere del titolare di decidere i tempi di utilizzo dei propri crediti.
Fonti: D.L. 176/2022 e provvedimento AdE 2023/132123; L. 67/2024; A.C. 3174-bis, art. 37. L’articolo 37 è una disposizione di un disegno di legge e può essere modificato durante l’esame parlamentare.
Il calendario fiscale come leva di cassa
Nella sezione dedicata alla certezza del diritto la memoria accosta due misure che riguardano soggetti diversi: la diluizione dei crediti acquistati, prevista dall’articolo 37, e la riprogrammazione di deduzioni già differite, prevista per le banche dall’articolo 20. Quest’ultimo rinvierebbe integralmente le deduzioni del 2027 legate a svalutazioni e perdite su crediti pregresse, avviamento, attività immateriali e prima applicazione dell’IFRS 9, da recuperare in parti uguali nel 2028 e nel 2029. Il tratto comune è lo spostamento in avanti di posizioni fiscali già maturate. Nessuna delle due misure aumenta il carico tributario in senso nominale; entrambe trasferiscono sui contribuenti interessati il costo finanziario del tempo.
La relazione tecnica sull’articolo 37 rende esplicito il meccanismo. Secondo il testo riportato dalla stampa, la disposizione non produce effetti sull’indebitamento netto perché questi sono stati registrati nel 2023, in corrispondenza della spesa sostenuta. Il beneficio per lo Stato è dunque di cassa: compensazioni che si sarebbero concentrate in un anno vengono distribuite su dieci, riducendo il fabbisogno da finanziare sul mercato. La stessa relazione, secondo quanto riportato, quantifica anno per anno il risparmio di interessi che ne deriva per la finanza pubblica. Il dato merita attenzione perché rende visibile, dal lato pubblico, il valore del tempo che il rinvio sottrae ai titolari dei crediti. I due valori non coincidono, perché dipendono da costi del capitale, condizioni di finanziamento e criteri di contabilizzazione diversi. Rappresentano però due facce dello stesso trasferimento nel tempo della disponibilità economica.
In analisi precedenti abbiamo esaminato l’ipotesi di remunerare le rate differite per preservare il vantaggio di cassa senza scaricarne l’intero costo sui titolari. La lettura congiunta degli articoli 20 e 37 pone una questione più ampia. Quando il calendario di utilizzo delle posizioni fiscali diventa uno strumento ordinario di gestione della cassa, l’incertezza su quel calendario entra nel valore di ogni credito d’imposta trasferibile e nel prezzo di ogni incentivo costruito sulla cessione.
Che cosa dice davvero la sentenza 111 del 2024
L’ABI sostiene che l’articolo 37 contrasti con la sentenza n. 111 del 2024 della Corte costituzionale, che a suo giudizio considera illegittimo incidere sul calcolo economico delle imprese «ora per allora». Il riferimento è testualmente fondato e va letto nel suo contesto. La pronuncia riguardava il contributo straordinario contro il caro bollette a carico delle imprese energetiche, istituito nel 2022. La Corte ne ha dichiarato l’illegittimità soltanto nella parte in cui includeva nella base imponibile le accise versate allo Stato e ha giudicato inammissibili o non fondate le altre questioni. Fra le ragioni di quella dichiarazione osserva che il contributo aveva anche inciso retroattivamente sul calcolo economico delle imprese, determinando conseguenze fiscali ora per allora. Si tratta di un argomento aggiuntivo all’interno di un giudizio centrato sull’irragionevolezza della base imponibile, non di un principio autonomo che vieti ogni intervento retroattivo. Nella stessa sentenza la Corte ricorda che una legge tributaria, anche retroattiva, non costituisce di per sé un’espropriazione.
Il passaggio più utile alla tesi dell’ABI è un altro. La Corte afferma che il bilanciamento fra esigenze finanziarie della collettività e ragioni del contribuente non può risolversi sistematicamente a favore delle prime. Anche nei momenti straordinari va rispettata una soglia di non manifesta irragionevolezza, oltre la quale il dovere tributario si ridurrebbe a «mera soggezione al potere statale». Una contestazione dell’articolo 37 dovrebbe misurarsi su questo terreno più che sulla formula dell’«ora per allora». Va però considerata una differenza rilevante: la sentenza giudicava un tributo, mentre l’articolo 37 modifica i tempi di fruizione di un credito senza imporre un nuovo prelievo. La memoria rinvia del resto ai pareri definitivi degli studi legali l’esplicitazione dei profili di compatibilità costituzionale ed europea. Si tratta di una contestazione da approfondire, non dell’accertamento di un vizio.
Perché l’argomento serve all’ABI
L’ABI rappresenta un settore direttamente colpito dalle misure che contesta. Sui prelievi rivolti alle banche, come l’addizionale IRES o la stretta sulle deduzioni IRAP, la sua posizione resta quella di una categoria che chiede di pagare meno, in un confronto politico che nelle settimane precedenti la manovra si era già concentrato sul contributo del settore. L’articolo 37 offre un terreno diverso, perché la norma individua i crediti in base all’anno di spesa e al canale di cessione e non in base al titolare. La banca cessionaria, l’impresa edile che ha applicato lo sconto in fattura e il professionista che detiene una quota del credito subiscono lo stesso cambiamento. Prima dell’audizione, ingegneri, architetti e altre organizzazioni dell’area tecnica avevano già chiesto lo stralcio dell’articolo 37, denunciando il rischio per la liquidità e per la certezza del diritto. Sull’articolo 37 la posizione dell’ABI converge dunque con quella di soggetti esterni alla propria base associativa, ampliando la rilevanza politica della contestazione. È plausibile che anche questa convergenza contribuisca a spiegare la durezza della formula.
La scelta dell’immagine si presta a un’ulteriore lettura. Secondo la stessa memoria, le banche italiane sottoscrivono una quota ingente del debito pubblico, oltre 400 miliardi. Un’analogia con la ristrutturazione forzosa del debito dello Stato assume un peso particolare quando proviene da chi ne detiene una parte così rilevante, indipendentemente dalle intenzioni di chi l’ha formulata. L’immagine richiama il fatto che la credibilità degli impegni pubblici è un bene unico, che riguarda i titoli di Stato come i crediti d’imposta. Questa lettura è un’interpretazione e non una dichiarazione dell’ABI. Può però aiutare a capire perché la formula più dura compaia a proposito dell’articolo 37 e non delle misure che pesano di più sui conti delle banche.
Il riflesso sulle imprese
Per le imprese titolari la memoria indica una conseguenza che va oltre la perdita di valore finanziario: la misura avrebbe pesanti effetti sulla liquidità delle imprese interessate, con un potenziale deterioramento del loro merito di credito. Un credito compensabile nel 2027 può essere già entrato nella pianificazione dei versamenti o nel piano di rimborso di un finanziamento. Se viene diluito su dieci anni mentre fornitori, dipendenti e rate restano concentrati nel breve periodo, l’impresa deve coprire lo squilibrio temporale con nuovo debito o con risorse proprie. Lo squilibrio può riflettersi negli indicatori con cui le banche valutano la sostenibilità dei finanziamenti. L’effetto varia da impresa a impresa; rende però evidente che un credito può conservare intatto il proprio valore nominale e compromettere al tempo stesso gli equilibri finanziari di chi lo detiene.
Che cosa può cambiare in Parlamento
L’audizione non vincola né il Governo né il Parlamento. L’articolo 37 può essere confermato, soppresso o corretto, per esempio con una salvaguardia per i crediti già acquistati, con una remunerazione delle rate differite o con condizioni di utilizzo che riducano il rischio di illiquidità per le imprese ancora operative. La convergenza fra banche, professioni tecniche e imprese rende la norma politicamente più esposta di altre misure della manovra. Il vantaggio di cassa che assicura rende però difficile immaginarne la soppressione senza coperture alternative.
Gli impegni già assunti e il prezzo di quelli futuri
Il legislatore ha ragioni concrete per intervenire sul calendario delle compensazioni: il peso dei crediti Superbonus sui conti pubblici è reale e la gestione della cassa non è un’esigenza secondaria. La legittimità dell’obiettivo non rende però indifferente lo strumento. L’estensione dell’obbligo a tutti i titolari e l’uso combinato del differimento su crediti e deduzioni mostrano che il calendario delle posizioni fiscali riconosciute viene trattato come una variabile di finanza pubblica. Il costo di questa scelta non compare nell’indebitamento e non si esaurisce nei crediti del 2023. Potrà manifestarsi nel prezzo che il mercato attribuirà ai futuri crediti d’imposta trasferibili e nella fiducia con cui imprese e intermediari valuteranno incentivi pubblici il cui utilizzo dipende da un calendario fissato per legge. Per questo la decisione del Parlamento sull’articolo 37 riguarda gli impegni già assunti quanto la credibilità di quelli futuri.
Crediti Superbonus: quanto pesa il rinvio sulla tua impresa?
La possibile ripartizione decennale dei crediti fiscali prevista dall’articolo 37 può modificare i tempi di compensazione, il valore finanziario dei crediti e il fabbisogno di liquidità. GrifoFinance affianca imprese e professionisti nella valutazione delle esigenze finanziarie e nell’individuazione di possibili soluzioni di credito, tenendo conto delle caratteristiche della posizione e dell’evoluzione normativa.
Nota sulle fonti e sullo stato della norma
L’analisi si basa sulla memoria dell’Associazione Bancaria Italiana presentata il 10 novembre 2026 alle Commissioni Bilancio congiunte della Camera dei deputati e del Senato della Repubblica sul disegno di legge di bilancio 2027 (A.C. 3174-bis), sul testo della sentenza n. 111 del 2024 della Corte costituzionale e sul provvedimento dell’Agenzia delle entrate di attuazione dell’articolo 9, comma 4, del decreto-legge 176/2022. I dati della relazione tecnica sono tratti dalla stampa specializzata. Le contestazioni attribuite all’ABI rappresentano la posizione dell’associazione; le valutazioni sugli incentivi degli attori e sugli effetti di mercato sono analisi editoriali. L’articolo 37 è una disposizione di un disegno di legge e potrà essere modificato durante l’esame parlamentare.
Apparato documentale
Fonti e riferimenti
Documenti parlamentari, normativa e giurisprudenza utilizzati per ricostruire la posizione dell’ABI, il meccanismo dell’articolo 37 e le questioni giuridiche ed economiche esaminate.
Associazione Bancaria Italiana. Audizione sul disegno di legge di bilancio 2027, C. 3174-bis.
Memoria presentata alle Commissioni Bilancio congiunte di Camera e Senato. Articoli 20 e 37, effetti sui crediti fiscali e richiamo alla sentenza costituzionale n. 111/2024. In particolare, pp. 5–7.
Documento originaleCamera dei deputati. Bilancio di previsione dello Stato per il 2027 e bilancio pluriennale 2027–2029. C. 3174-bis.
Fascicolo legislativo e testi del disegno di legge. Riferimento agli articoli 20 e 37 e allo stato dell’iter parlamentare.
Fonte ufficialeCorte costituzionale. Sentenza n. 111/2024.
Contributo straordinario a carico delle imprese energetiche. Ragionevolezza del prelievo, capacità contributiva ed effetti sul calcolo economico delle imprese. ECLI:IT:COST:2024:111.
Sentenza originaleRepubblica Italiana. Decreto-legge n. 34/2020, articolo 121.
Disciplina della cessione del credito e dello sconto in fattura in luogo delle detrazioni fiscali. Testo consultabile su Normattiva.
Testo normativoAgenzia delle Entrate. Provvedimento prot. n. 2023/132123.
Modalità di ripartizione in dieci rate annuali dei crediti residui derivanti da cessione o sconto in fattura. Attuazione dell’articolo 9, comma 4, del D.L. 176/2022.
Archivio istituzionaleCamera dei deputati. Audizioni sul disegno di legge di bilancio 2027.
Registrazione audiovisiva della seduta delle Commissioni Bilancio congiunte, comprendente l’audizione dell’ABI.
Archivio audiovisivo
Il costo del tempo nei crediti Superbonus
L’audizione dell’ABI aggiunge una dimensione istituzionale a un problema già misurabile nei conti pubblici e nel valore dei crediti. Due analisi ricostruiscono il meccanismo della norma e le possibili alternative.
Superbonus, il prestito forzoso che nessuno ha firmato
La ricostruzione dell’articolo 37: quali compensazioni vengono rinviate, come cambia il valore dei crediti e quali effetti possono derivarne per imprese e intermediari.
Superbonus, chi paga davvero il rinvio dei 18 miliardi
La quantificazione della perdita di valore e l’esame di una possibile remunerazione delle rate differite, insieme ai correttivi per limitare gli effetti sulla liquidità.