

A inizio mese è uscito sul Corriere un articolo a firma di Sergio Harari, intitolato “Il welfare perde colpi, mettiamolo al centro della prossima campagna elettorale”, in cui si sostiene che la sinistra debba ripartire da lì scegliendo poche priorità riconoscibili: un Servizio sanitario nazionale realmente accessibile e universalistico, una rete nazionale per la non autosufficienza, servizi per l’infanzia, istruzione e formazione, politiche dei redditi, oltre alle battaglie contro l’inquinamento atmosferico e i cambiamenti climatici. Sette, nella stessa frase che invita a sceglierne poche.
Il conteggio non è un rilievo polemico. È la diagnosi. La proposta non manca di priorità, manca di un principio di selezione, e un principio di selezione esiste soltanto se esistono un vincolo e qualcuno che perde. È il punto in cui la narrazione del welfare dovrebbe incontrare l’economia politica e la scienza delle finanze, e in cui di norma le evita. Quei dettagli non sono un’obiezione contabile alla proposta. Sono la proposta, perché determinano che cosa di essa sia realizzabile e a spese di chi.
Il fatto da spiegare
L’Italia preleva come la Scandinavia ed eroga come il Mediterraneo. Nel 2024 il rapporto tra entrate da imposte e contributi sociali e prodotto interno lordo era al 42,6%, contro il 42,5% della Svezia, il 42,3% della Finlandia e una media dell’Unione europea del 40,4%. Sopra di noi restano soltanto Danimarca, Francia, Belgio, Austria e Lussemburgo. Nel 2025 la spesa sanitaria pubblica valeva il 6,2% del PIL contro il 7,1% della media OCSE e di quella europea, con 3.952 dollari pro capite a parità di potere d’acquisto contro i 4.965 della media dei paesi europei. Il confronto adotta su entrambi i lati la componente pubblica e obbligatoria del dataset OCSE e il differenziale che ne risulta, oltre trentasei miliardi, è la distanza teorica dal benchmark europeo moltiplicata per la popolazione italiana: non un fabbisogno accertato né l’importo ottimale da spendere, ma la misura di uno scarto.
Quello scarto non si traduce in una riduzione equivalente delle cure ricevute ed è qui che il quadro diventa istruttivo. La spesa sanitaria italiana complessiva vale l’8,4% del PIL contro il 9,3% della media OCSE, e i 5.164 dollari pro capite del 2024 si scompongono in 3.834 dollari di componente pubblica e obbligatoria e 1.329 di componente volontaria e pagamento diretto. Circa un quarto del sistema è finanziato da risorse private, dopo che famiglie e contribuenti hanno già concorso al finanziamento del sistema pubblico attraverso fiscalità e contribuzione. Quando la componente pubblica arretra rispetto al benchmark, il costo non scompare: una parte viene trasferita sui bilanci familiari, con un’incidenza inevitabilmente più pesante per chi dispone di minore capacità economica.
La domanda corretta, quindi, non è se lo Stato italiano prelevi troppo o troppo poco. È perché, a fronte di un prelievo tra i più alti d’Europa, quelle risorse non arrivino ai servizi. Trattare la questione come problema della quantità delle risorse, quando è anche e forse soprattutto un problema della loro allocazione, è il primo dei dettagli dimenticati.
Dove la capacità fiscale è già impegnata
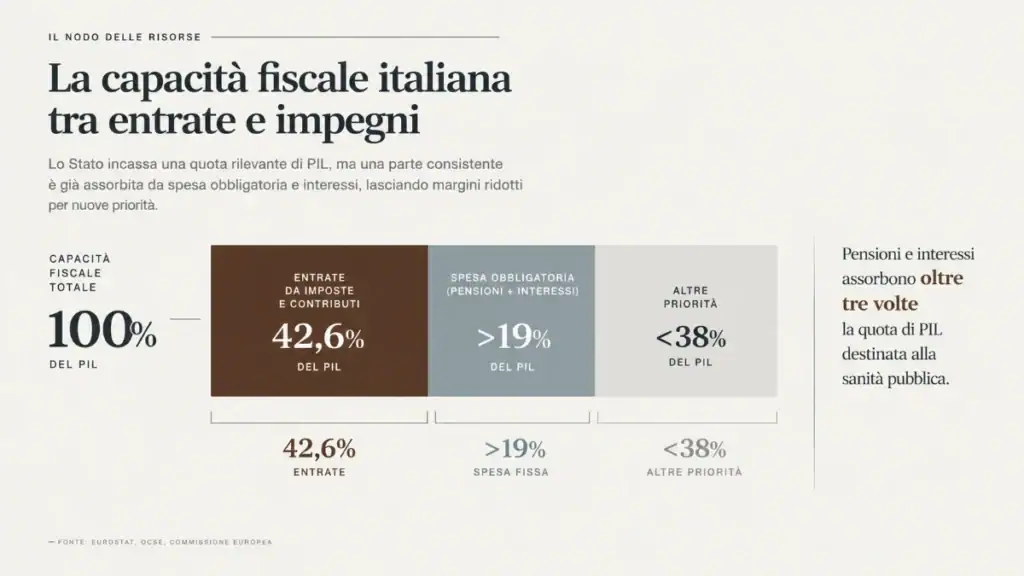
La prima parte della risposta sta nella struttura del bilancio. Nel 2023 la spesa pensionistica pubblica italiana era al 15,5% del PIL, la più alta dell’area OCSE contro una media dell’8,8%. Secondo le previsioni della Ragioneria generale dello Stato si colloca al 15,2% nel 2025 ed è attesa superare il 17% nella seconda metà degli anni Trenta, mantenersi intorno a quel livello all’inizio del decennio successivo e iniziare poi una lenta discesa. La spesa per interessi è risalita al 3,8% del PIL, la più alta dell’area euro e su livelli quasi doppi rispetto a Francia e Spagna, con un debito al 137,1% nel 2025 e previsto al 138,5% nel 2026. Nel 2025 previdenza e servizio del debito valgono insieme circa diciannove punti di prodotto, contro i 6,2 della sanità pubblica.
Vale la pena essere precisi sulla natura di quelle due voci, perché l’imprecisione su questo punto è ciò che rende impresentabile qualunque discorso sulla riallocazione. Non si tratta di sprechi. La spesa previdenziale incorpora in larga parte diritti maturati sulla base della contribuzione e delle regole vigenti nel corso della vita lavorativa, mentre il servizio del debito deriva da obbligazioni contrattuali assunte dallo Stato. In entrambi i casi non siamo davanti a spesa discrezionale liberamente comprimibile nel breve periodo. La legittimità non è in discussione. Ciò che è in discussione è la proporzione fra i due blocchi e la loro traiettoria, perché entrambi sono per definizione fuori dalla portata di un ciclo elettorale, governati rispettivamente dalla demografia e da uno stock accumulato. Il dibattito politico si sposta allora sulle voci residue, che sono piccole e già compresse. Si litiga sul margine e lo si chiama visione.
La struttura del vincolo
Dove si restringe lo spazio fiscale italiano
Prelievo elevato, spesa già impegnata, sanità relativamente compressa e una base occupazionale debole: il nodo emerge nella relazione tra questi quattro dati.
42,6 % del PIL
Entrate da imposte e contributi sociali nel 2024, contro una media UE del 40,4%.
>19 % del PIL
Pensioni e interessi: due blocchi difficilmente comprimibili nel breve periodo.
Insieme assorbono oltre tre volte la quota di PIL destinata alla sanità pubblica.
6,2 % del PIL
Spesa sanitaria pubblica nel 2025, contro il 7,1% della media OCSE e di quella europea.
67,6%
Tasso di occupazione tra 20 e 64 anni nel 2025: il più basso dell’Unione europea.
Il punto non è soltanto quanto lo Stato preleva. Conta quanta parte della capacità fiscale è già impegnata e quanto ampia è la base economica che deve sostenerla.
Dati riportati nell’articolo da Eurostat, OCSE, Commissione europea e fonti istituzionali citate nel testo. Le annualità differiscono in base alla disponibilità delle singole serie.
Il denominatore
La seconda parte della risposta sta dal lato delle entrate ed è la meno frequentata. Un rapporto tra entrate e prodotto del 42,6% non descrive da solo quanto ampia sia la base economica che sostiene lo Stato sociale. Conta anche quante persone producono reddito da lavoro, versano contributi e partecipano stabilmente alla formazione del gettito rispetto alla popolazione complessiva che beneficia di trasferimenti e servizi. Nel 2025 il tasso di occupazione italiano nella fascia 20-64 anni era al 67,6%, l’ultimo dell’Unione europea, contro una media del 76,1%, con Romania al 69,0% e Grecia al 71,0%. La Corte dei conti, nella relazione sul rendiconto generale dello Stato per il 2025, registra inoltre che l’imposta personale grava per l’82% sui redditi da lavoro dipendente e da pensione, mentre lavoro autonomo e capitale accedono a regimi sostitutivi o agevolati, con il solo forfettario esteso a oltre due milioni di soggetti per un costo di circa 3,4 miliardi.
Non è dunque un paese sottotassato. È un paese che concentra una quota molto elevata del finanziamento del sistema su una base di redditi da lavoro e contributivi ristretta rispetto alla popolazione complessiva. Da questo discende un esito che spiega perché la domanda elettorale italiana appaia contraddittoria e non lo sia affatto: chi paga sopporta una pressione scandinava e riceve servizi mediterranei, e chiede simultaneamente meno tasse e più sanità. Le due richieste non sono incoerenti. Esprimono lo stesso squilibrio visto da due lati diversi, quello di una base contributiva relativamente stretta chiamata a sostenere un prelievo elevato e quello di servizi pubblici che, nonostante quel prelievo, restano sotto pressione.
Le tre vie e la quarta che non esiste
Le modalità per finanziare un’espansione dei servizi sono tre e vanno esaminate senza determinismi ma anche senza attenuazioni inutili.
La crescita è la preferibile e sarebbe l’unica indolore. La previsione della Commissione europea del maggio 2026 indica per l’Italia lo 0,5% nel 2026 e lo 0,6% nel 2027, contro lo 0,9% e l’1,2% dell’area euro. Il punto, però, non dipende dai decimali della previsione. Anche assumendo uno scenario più favorevole di quello oggi stimato, non esiste un sentiero realistico capace di generare nell’arco di una legislatura uno spazio fiscale permanente dell’ordine di grandezza necessario a colmare il differenziale dei servizi. Il vincolo è di scala, prima ancora che congiunturale.
Il maggiore prelievo non è precluso, ma presenta contropartite molto diverse a seconda della base colpita, e aumentare l’imposizione su una platea già stretta peggiora proprio l’incentivo alla partecipazione e all’emersione che costituisce il problema di fondo. Qui va collocato l’argomento che arriva sempre per primo, cioè recuperare gettito senza toccare le aliquote. Contrasto dell’evasione e revisione delle spese fiscali non sono una via autonoma: sono modalità attraverso cui si accresce il gettito effettivo dentro la seconda. E i circa centodiciannove miliardi di mancato gettito complessivo censiti dalla Corte dei conti, pari al 5,3% del prodotto, con trecentocinquantasette misure che erodono la sola base imponibile IRPEF per centotto miliardi, non sono una riserva prelevabile. In quell’aggregato convivono detrazioni sociali, regimi strutturali e scelte distributive deliberate. Eliminare una spesa fiscale significa modificare una scelta distributiva, sociale o economica, con effetti che vanno valutati misura per misura.
Resta la riallocazione, che è la leva strutturale che il dibattito evita con la maggiore costanza. La ragione dell’evitamento non è caratteriale. Le categorie che subirebbero una riduzione relativa dei trasferimenti sono numerose, presentano una partecipazione elettorale elevata e dispongono di diritti e aspettative consolidate. Le coorti che beneficerebbero maggiormente di una maggiore spesa per servizi sono invece demograficamente più ristrette, partecipano meno al voto e in parte hanno lasciato il paese. Poiché il peso politico dipende anche dalla partecipazione, una riforma che spostasse risorse verso servizi destinati soprattutto alle generazioni attive e più giovani presenta un rendimento economico e sociale elevato e, nello stesso tempo, una convenienza elettorale molto bassa.
Il vincolo grava su qualunque coalizione voglia governare. Diventa però un’incompatibilità interna, e non una semplice difficoltà, per una proposta che voglia contemporaneamente espandere i servizi collettivi e lasciare integra la struttura esistente dei trasferimenti, perché le due promesse redistributive insistono sullo stesso spazio fiscale. Che il nodo tornerà comunque lo dice la traiettoria del tasso di sostituzione, previsto scendere dal 71,9% nel 2030 al 58,5% nel 2070 per un dipendente con trentotto anni di contributi: le coorti più giovani finanziano oggi una generosità che non riceveranno e nel frattempo non ottengono servizi.
Capacità fiscale, non welfare
Arrivati qui, il tema non è più il welfare. È la capacità fiscale intertemporale dello Stato, e la sequenza da tenere presente va dallo stock ereditato alla capacità presente alla capacità futura. Debito e previdenza rappresentano in larga misura impegni di spesa presenti e futuri derivanti da obbligazioni, diritti e decisioni accumulate nel passato. Sanità, istruzione, servizi per l’infanzia e assistenza alla non autosufficienza possono invece, in misura diversa e da verificare caso per caso, contribuire anche alla formazione della capacità economica e fiscale futura.
Su questo occorre però una disciplina, perché altrimenti il criterio si dissolve e ricostruisce l’elenco di partenza in vocabolario econometrico. L’effetto va dimostrato misura per misura e la maggior parte delle misure non lo produce. I trasferimenti monetari previdenziali, per fare l’esempio più rilevante, non generano in via diretta alcuna espansione della base occupazionale. Non è un giudizio sul loro valore sociale, è una constatazione sul loro canale economico. Dal punto di vista della capacità fiscale futura, un euro di spesa sociale non è equivalente a qualunque altro euro di spesa sociale: alcune misure producono prevalentemente un effetto distributivo o assicurativo, altre incidono anche sulla partecipazione al lavoro, sulla produttività, sul capitale umano e quindi sulla base imponibile futura.
Il caso che dimostra il principio
La non autosufficienza è il punto in cui il meccanismo si vede meglio, ed è la ragione per cui, fra le priorità elencate da Harari, è quella che meritava di essere sviluppata invece di essere infilata in un elenco. In Italia una parte molto rilevante di quel costo è già sostenuta fuori dal bilancio pubblico o ai suoi margini, attraverso il lavoro informale di cura, la spesa diretta delle famiglie e la riduzione o l’interruzione dell’attività lavorativa dei caregiver, in prevalenza donne. Contabilmente lo Stato registra una spesa evitata. Il sistema economico registra reddito da lavoro perduto, contribuzione perduta, gettito perduto, capitale umano sottoutilizzato e minore accumulazione previdenziale futura.
Il bilancio pubblico misura quanto costa allo Stato erogare un servizio. Non misura quanto costa alla società non erogarlo.
La Commissione europea collega esplicitamente la bassa partecipazione femminile italiana alla disponibilità insufficiente e disomogenea di servizi per l’infanzia e di assistenza di lungo termine, il che stabilisce la direzione del nesso. L’entità non è stabilita e nessuno dovrebbe sostenere che una misura simile si autofinanzi. Ma tra le priorità oggi discusse è una di quelle per cui il collegamento con il vincolo occupazionale è più diretto e identificabile. Proprio per questo merita di essere trattata non soltanto come voce di welfare, ma anche come politica della partecipazione al lavoro e della capacità fiscale futura.
Cambia allora anche il significato del verbo riallocare, che non vuol dire togliere un euro alle pensioni per metterlo nella sanità. Vuol dire chiedersi quale composizione della spesa pubblica massimizzi, a parità di pressione fiscale, la capacità dello Stato di sostenere nel tempo le proprie funzioni.
Quattro domande
Ne discende un test applicabile a qualunque proposta comparirà nei prossimi mesi, di qualunque provenienza politica. Le domande sono quattro. La misura amplia, restringe o lascia invariata la base fiscale e contributiva? Chi la finanzia realmente e chi sopporta il costo rispetto allo stato attuale? Quale prestazione concreta viene prodotta, con quale standard e attraverso quale soggetto erogatore? Quale effetto produce, infine, sulla capacità fiscale dello Stato fra dieci, venti o trent’anni?
Una proposta che non risponde a tutte e quattro non è un programma. È una dichiarazione di appartenenza.
Il problema italiano non è che lo Stato sia troppo grande o troppo piccolo. È che una quota elevata della sua capacità fiscale è già impegnata da obbligazioni, diritti e scelte maturate nel passato, mentre una quota insufficiente viene destinata a rafforzare la capacità economica che dovrà sostenere lo Stato nel futuro. Nessuna campagna elettorale è obbligata a dirlo. Ma la qualità di quella campagna si misurerà su questo, e non sulla lunghezza degli elenchi.
Apparato documentale
Fonti e riferimenti
Documenti, dataset e analisi utilizzati per verificare i dati su pressione fiscale, sanità, previdenza, mercato del lavoro, finanza pubblica e capacità fiscale dello Stato.
Harari, Sergio. “Il welfare perde colpi, mettiamolo al centro della prossima campagna elettorale.” Corriere della Sera.
L’intervento da cui prende avvio il saggio e l’elenco delle priorità di welfare sottoposto all’analisi.
Eurostat. “Revenue from Taxes and Social Contributions in 2024.”
Fonte del confronto tra entrate da imposte e contributi sociali in rapporto al PIL: Italia 42,6%, Svezia 42,5%, Finlandia 42,3% e media UE 40,4%.
Fondazione GIMBE. “Spesa sanitaria pubblica: nel 2025 l’Italia al 6,2% del PIL, contro il 7,1% della media OCSE ed europea.”
Elaborazione su OECD Health Statistics aggiornate al 17 luglio 2026; documenta anche i 3.952 dollari PPP pro capite, i 4.965 della media europea e il differenziale complessivo di circa 36,1 miliardi.
OECD. Health at a Glance 2025: OECD Indicators. OECD Publishing, Paris.
Fonte del confronto sulla spesa sanitaria complessiva italiana: 5.164 dollari PPP pro capite e 8,4% del PIL, rispetto alla media OCSE di 5.967 dollari e 9,3%.
OECD. Pensions at a Glance 2025: OECD and G20 Indicators. OECD Publishing, Paris.
Documenta il peso eccezionalmente elevato della spesa pensionistica italiana e le proiezioni di lungo periodo richiamate nel saggio.
Eurostat. “EU’s employment rate grew above 76% in 2025.”
Fonte del tasso di occupazione 20–64 anni: Unione europea 76,1%, Italia 67,6%, Romania 69,0% e Grecia 71,0%.
European Commission. “Economic Forecast for Italy.”
Fonte delle previsioni di crescita italiana per il 2026 e 2027 e del quadro aggiornato di deficit, debito e finanza pubblica.
European Commission. 2026 Country Report — Italy.
Supporta l’analisi su demografia, partecipazione al lavoro, occupazione femminile e rapporto tra disponibilità di childcare, long-term care e partecipazione delle donne al mercato del lavoro.
Olmastroni, Gianmaria, e Gilberto Turati. “L’erosione della base imponibile dell’IRPEF.” Osservatorio sui Conti Pubblici Italiani, Università Cattolica del Sacro Cuore.
Documenta la concentrazione dell’IRPEF sui redditi da lavoro e pensione e ricostruisce le spese fiscali: 575 misure complessive nel 2025, 119 miliardi di mancato gettito e 357 agevolazioni riconducibili all’imposta personale per 108 miliardi.
Osservatorio sui Conti Pubblici Italiani. “Spesa pensionistica verso il 17% del Pil, ma il calo dopo il 2040 è tutto da verificare.”
Elaborazione su dati della Ragioneria Generale dello Stato utilizzata per il passaggio sul tasso di sostituzione del lavoratore dipendente con 38 anni di contribuzione: dal 71,9% nel 2030 al 58,5% nel 2070.
ANSA. “C. Conti, con margini stretti rigore su priorità spesa, forti rischi esogeni.”
Riporta la sintesi del Giudizio di parificazione sul Rendiconto generale dello Stato 2025 della Corte dei conti: 82% dell’IRPEF su lavoro dipendente e pensioni e circa 119 miliardi di spese fiscali.