
Dal 2026 l’obbligo di assicurare i beni aziendali contro sismi, alluvioni e frane riguarda la generalità delle imprese italiane, salvo alcune proroghe settoriali. Per molte di loro il tema si è presentato come un adempimento: una scadenza da rispettare, una polizza da sottoscrivere, un requisito da documentare per non perdere l’accesso a contributi e agevolazioni pubbliche. È una lettura comprensibile e insieme pericolosa. La conformità alla legge e la protezione economica dell’impresa sono due questioni distinte. Una polizza può soddisfare pienamente i requisiti normativi senza garantire che l’azienda sia in grado di riprendere a operare dopo un evento catastrofale.
Un’alluvione, tre conti diversi
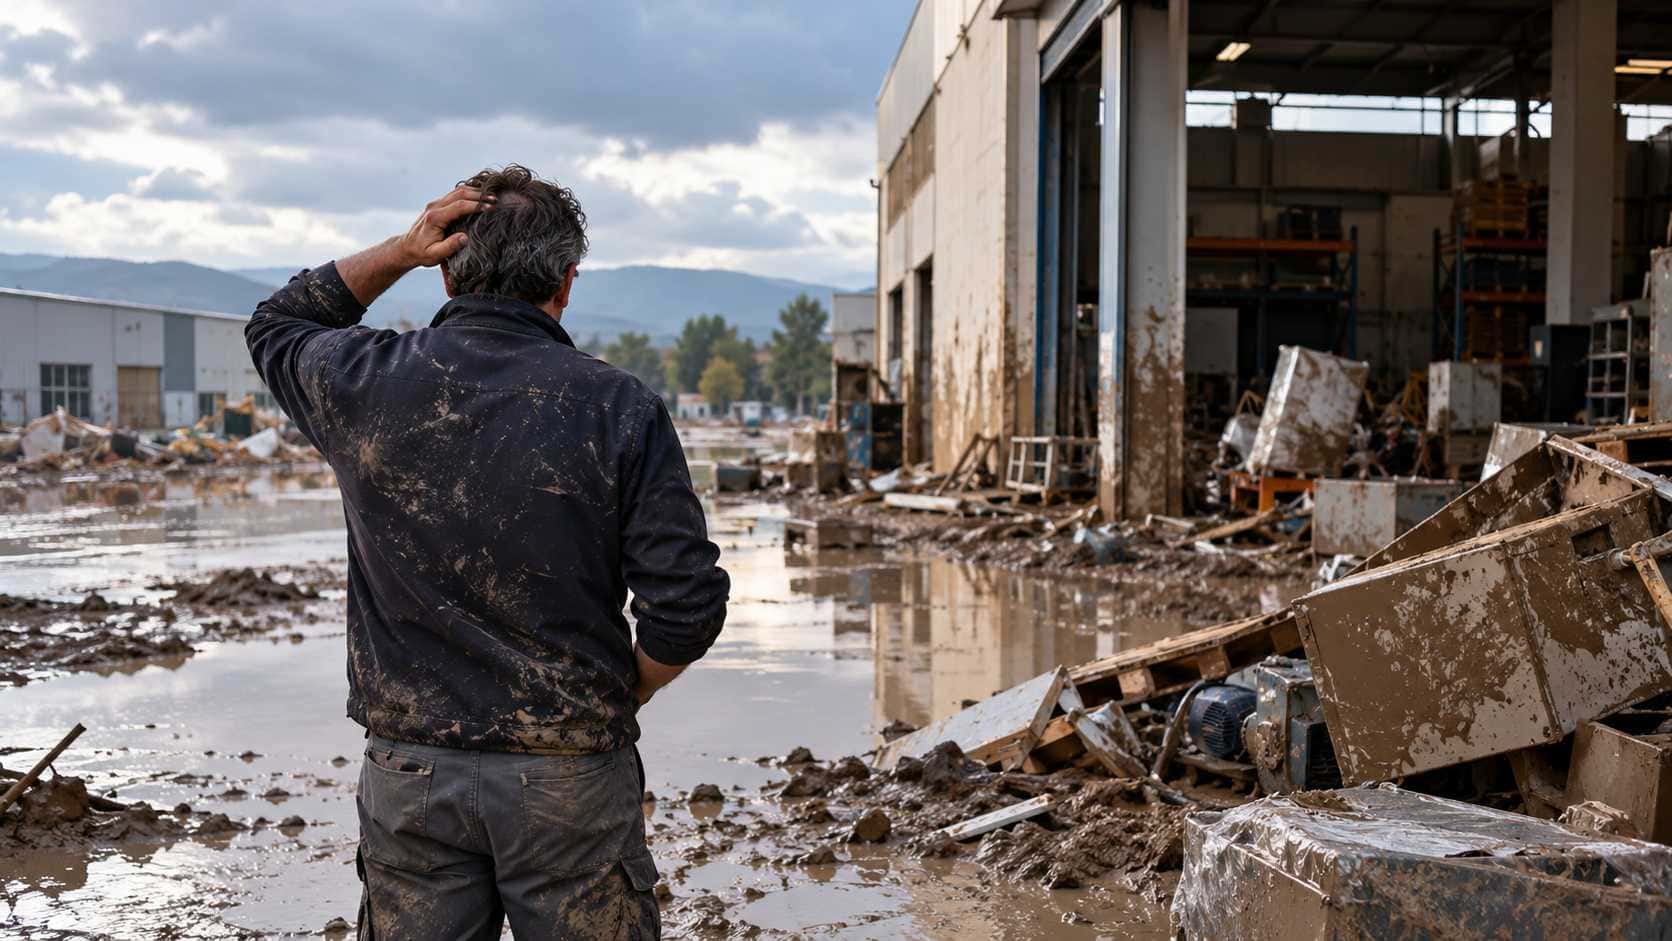
Si consideri un’impresa manifatturiera con 20 milioni di euro di ricavi annui, un fabbricato di proprietà e un parco macchine il cui valore complessivo è stimato in 8 milioni. I numeri sono ipotetici e semplificati: servono a mostrare il meccanismo, non a fornire parametri di riferimento. L’esondazione di un corso d’acqua vicino allaga lo stabilimento. L’acqua danneggia gli impianti e parte del fabbricato, distrugge le scorte di materie prime e di prodotti finiti, rende necessari lo sgombero dei fanghi e la messa in sicurezza dell’impianto elettrico. La produzione si ferma per sei settimane e riprende a regime ridotto nei due mesi successivi.
Il primo livello di esposizione è il danno ai beni: 1,6 milioni fra macchinari, impianti e strutture, cui si aggiungono 400 mila euro di scorte distrutte. Il secondo riguarda le spese necessarie per tornare operativi (sgombero, bonifica, ripristino delle utenze, noleggio temporaneo di attrezzature), stimabili in 150 mila euro. Il terzo è la perdita di margine durante l’interruzione. Con ricavi settimanali di circa 385 mila euro e un margine di contribuzione del 35 per cento, sei settimane di fermo sottraggono circa 800 mila euro alla copertura dei costi fissi, che nel frattempo continuano a maturare. Il periodo di ripresa parziale ne aggiunge altri 300 mila. Il conto complessivo supera i 3,2 milioni di euro.
Si guardi ora la stessa vicenda dal lato della polizza obbligatoria. La copertura riguarda i danni diretti a fabbricati, impianti, macchinari e attrezzature. Sul danno di 1,6 milioni l’impresa sopporta uno scoperto del 15 per cento, pari a 240 mila euro, e l’indennizzo si ferma a 1,36 milioni. Né le scorte né la perdita di margine rientrano nel perimetro dell’obbligo; le spese di ripristino sono rimborsate soltanto se e nella misura in cui il contratto lo preveda. In questo scenario la polizza obbligatoria assorbe poco più del 40 per cento della perdita economica complessiva. Il resto, quasi 1,9 milioni, rimane all’impresa.
Quanto resta davvero scoperto?
Il bilancio economico di un’alluvione aziendale: 3,25 milioni di euro di perdite complessive, ma soltanto 1,36 milioni indennizzati.
Composizione della perdita
Elaborazione GrifoNews su scenario aziendale ipotetico. Importi arrotondati e semplificati. Si assume uno scoperto del 15% sui danni materiali e l’assenza di garanzie aggiuntive per scorte, spese di ripristino e interruzione dell’attività. Gli indennizzi effettivi dipendono dalle condizioni contrattuali.
Il quadro peggiora se la somma assicurata è stata fissata al di sotto del valore effettivo dei beni, per esempio 6 milioni anziché 8. In assenza di pattuizioni contrattuali diverse l’impresa rischia di vedersi applicare la regola proporzionale prevista dal codice civile, che riduce l’indennizzo in misura corrispondente alla sottoassicurazione: nell’esempio l’importo liquidato scenderebbe intorno al milione di euro.
Che cosa chiede davvero la legge
L’obbligo è stato introdotto dalla legge di bilancio 2024 (legge 213/2023, articolo 1, commi 101-111) e reso operativo dal decreto ministeriale n. 18 del 30 gennaio 2025, con un calendario differenziato per dimensione d’impresa e successive proroghe per alcuni settori. Il suo perimetro è più circoscritto di quanto spesso si percepisca.
L’obbligo riguarda le immobilizzazioni materiali indicate dal codice civile nello schema di stato patrimoniale: terreni e fabbricati, impianti e macchinari, attrezzature industriali e commerciali. Restano esclusi, fra gli altri, i veicoli e le merci. Gli eventi coperti sono i sismi, le alluvioni (comprese inondazioni ed esondazioni) e le frane. Gli eventi che si susseguono entro 72 ore dalla prima manifestazione sono considerati un unico sinistro, con un solo massimale e un solo scoperto.
Due parametri incidono direttamente sulla quota di danno che rimane all’impresa. Per somme assicurate fino a 30 milioni di euro la polizza può prevedere uno scoperto non superiore al 15 per cento del danno indennizzabile. Per somme comprese fra 1 e 30 milioni il limite di indennizzo non può essere inferiore al 70 per cento della somma assicurata; oltre i 30 milioni entrambi gli aspetti sono rimessi alla negoziazione fra le parti. Si tratta di soglie minime, non di livelli ottimali: indicano ciò che l’assicuratore deve garantire, non ciò di cui una specifica impresa ha bisogno.
Quanto alle conseguenze dell’inadempimento, la legge non prevede sanzioni amministrative dirette per le imprese. L’assenza della copertura pesa invece sull’accesso a contributi, sovvenzioni e agevolazioni pubbliche. Ne deriva una percezione diffusa dell’obbligo come condizione di accesso agli incentivi più che come strumento di gestione del rischio. La diffusione delle coperture resta del resto limitata: secondo i dati Ivass a fine aprile 2026 risultava assicurato il 16 per cento dei 4,3 milioni di imprese non agricole censite.
La perdita che la polizza obbligatoria non vede
La distanza più rilevante fra adempimento e protezione riguarda l’interruzione dell’attività. La copertura obbligatoria indennizza danni materiali diretti. I danni indiretti, a cominciare dalla perdita di produttività e di margine conseguente al fermo, ne sono esclusi e possono essere assicurati soltanto attraverso garanzie aggiuntive, comunemente indicate come business interruption.
Per molte imprese è proprio questa la componente decisiva. Un macchinario si può sostituire, un capannone si può risanare. Più difficile è recuperare il tempo: le settimane in cui il costo del personale, i canoni e le rate dei finanziamenti continuano a decorrere senza ricavi corrispondenti; i mesi in cui i clienti si rivolgono a fornitori alternativi con il rischio di non tornare. La perdita di quote di mercato è un danno che nessuna polizza indennizza integralmente e che può incidere sul valore dell’impresa per anni.
Una garanzia contro l’interruzione dell’attività richiede scelte che la disciplina dell’obbligo non impone: il periodo massimo di indennizzo, la definizione del margine assicurato, la franchigia temporale, l’eventuale estensione ai danni subiti da fornitori o clienti essenziali per la catena produttiva. Sono parametri da costruire sulla struttura economica dell’azienda, non da accettare come impostazione predefinita.
La polizza copre il danno.
Ma quale danno?
Sei aree di rischio, tre diversi livelli di protezione. Il perimetro dell’obbligo non coincide con quello della continuità aziendale.
Fabbricati e terreni
Nel perimetro obbligatorioCopertura dei danni materiali causati dagli eventi previsti dalla legge, nei limiti e alle condizioni del contratto.
Impianti e macchinari
Nel perimetro obbligatorioBeni produttivi assicurabili secondo il valore previsto dalla disciplina. Restano rilevanti scoperti e limiti di indennizzo.
Merci e scorte
Copertura separataMaterie prime, semilavorati e prodotti finiti non rientrano nell’obbligo. La protezione richiede garanzie specifiche.
Spese di ripristino
Da verificare nel contrattoSgombero, bonifica e costi straordinari possono essere soggetti a garanzie, sottolimiti o condizioni particolari.
Fermo produttivo
Business interruptionLa perdita di margine richiede una garanzia aggiuntiva, con periodo di indennizzo e franchigia temporale definiti.
Clienti e mercato
Rischio non integralmente trasferibilePerdita di clienti, relazioni commerciali e quote di mercato possono produrre effetti economici persistenti.
La verifica non si esaurisce nella presenza della polizza: occorre misurare la perdita potenziale non assicurata e la capacità finanziaria di sostenere il fermo.
Schema informativo GrifoNews. La classificazione distingue il perimetro dell’obbligo dalle coperture facoltative. L’effettiva indennizzabilità dipende dalle condizioni di polizza e dalla disciplina applicabile.
Dall’indennizzo alla liquidità
Esiste infine una dimensione temporale che il solo confronto fra danno e indennizzo non coglie. L’indennizzo arriva dopo la denuncia del sinistro, la perizia, la quantificazione e la liquidazione. Le spese di ripristino si sostengono subito: i fornitori di impianti chiedono acconti, il personale va retribuito, i finanziamenti in essere vanno serviti. Anche un’impresa ben assicurata può trovarsi ad affrontare per settimane o mesi un fabbisogno di liquidità significativo, che si somma alla quota di perdita non coperta.
Per questo la gestione del rischio catastrofale appartiene alla pianificazione finanziaria prima ancora che alla funzione acquisti. Conoscere in anticipo l’entità della perdita potenziale non assicurata, stimare i tempi realistici di incasso dell’indennizzo e verificare la capacità dell’impresa di attraversare quel periodo con risorse proprie o con linee di credito già disponibili sono esercizi da compiere prima dell’evento. Dopo, i margini di manovra si restringono: un’impresa ferma ha una capacità di accesso al credito inferiore a quella di un’impresa in attività.
Il tema tocca anche il rapporto con il sistema bancario. Fin dall’introduzione dell’obbligo diversi istituti hanno iniziato a chiedere alle imprese clienti evidenza della copertura. È ragionevole attendersi che nel tempo l’attenzione si sposti dalla semplice esistenza della polizza alla sua adeguatezza rispetto ai beni finanziati e alla tenuta dei flussi di cassa in caso di sinistro.
Quando l’assicurazione non basta, conta la tenuta finanziaria dell’impresa.
Un evento catastrofale può lasciare a carico dell’azienda perdite non indennizzate, fabbisogni di liquidità e interruzioni dei flussi di cassa. Comprendere in anticipo la propria capacità finanziaria significa poter valutare con maggiore consapevolezza le esigenze di finanziamento e gli strumenti eventualmente disponibili.
GrifoFinance, mediatore creditizio iscritto OAM n. M538, può esaminare le esigenze di finanziamento delle imprese e assisterle nella ricerca di soluzioni creditizie, secondo le caratteristiche e la valutazione del singolo caso.
Informazione commerciale. GrifoFinance opera quale mediatore creditizio iscritto all’OAM n. M538. L’invio della richiesta non costituisce domanda di finanziamento, offerta vincolante o garanzia di concessione del credito. L’eventuale accesso a finanziamenti è soggetto alle verifiche e alle valutazioni dei soggetti finanziatori. Il servizio qui descritto riguarda esigenze creditizie e non comprende intermediazione, consulenza o valutazione di contratti assicurativi.
Una domanda da porre prima del prossimo rinnovo
Con l’obbligo assicurativo una parte del rischio che in passato ricadeva sugli interventi straordinari dello Stato è stata trasferita sul mercato assicurativo. Per le imprese questo comporta una responsabilità gestionale nuova: non soltanto stipulare un contratto ma decidere quanta parte del rischio trasferire, quanta trattenere e con quali risorse sostenerla.
La revisione della copertura, idealmente in occasione del rinnovo e con il supporto di un intermediario assicurativo, dovrebbe partire da alcune verifiche essenziali: se le somme assicurate riflettano il valore attuale dei beni, quale perdita resterebbe all’impresa applicando scoperti e limiti di indennizzo, quali beni rilevanti come scorte e veicoli restino fuori dal perimetro, quanto costerebbe all’azienda un fermo di uno, tre o sei mesi. La domanda di fondo è una sola: la polizza è stata costruita per rispettare un obbligo o per proteggere la capacità dell’impresa di continuare a operare? Le due risposte possono coincidere; quando non coincidono, la differenza emerge soltanto dopo l’evento, nel momento in cui è più costoso scoprirla.
Fonti e riferimenti
03 riferimenti normativiI principali riferimenti legislativi e regolamentari utilizzati per ricostruire il perimetro dell’obbligo assicurativo e i criteri di indennizzo.
Repubblica Italiana. 2023. Legge 30 dicembre 2023, n. 213, articolo 1, commi 101–111.
Disposizioni che introducono l’obbligo assicurativo per le imprese contro determinati eventi catastrofali.
Ministero dell’Economia e delle Finanze. 2025. Decreto 30 gennaio 2025, n. 18. Gazzetta Ufficiale, Serie generale, n. 48 del 27 febbraio 2025.
Modalità attuative e operative degli schemi di assicurazione dei rischi catastrofali, comprese le disposizioni su beni, eventi assicurati, scoperti e limiti di indennizzo.
Repubblica Italiana. Codice civile, articolo 1907, «Assicurazione parziale».
Principio generale della riduzione proporzionale dell’indennizzo in caso di assicurazione per un valore inferiore a quello della cosa assicurata, salvo diversa convenzione.
Nel dossier
Rischio e assicurazioni- Polizze catastrofali obbligatorie: il quadro normativo si completa con i nuovi decreti del MIMIT L’origine dell’obbligo, le disposizioni attuative e il rapporto con gli incentivi pubblici.
- Un’azienda può essere in regola e ugualmente inassicurabile. Ecco perché Come la valutazione del rischio industriale influenza assicurabilità e accesso al credito.
- Check-up assicurativo di fine anno: cosa devono fare aziende e professionisti La revisione delle garanzie aziendali, tra valori assicurati, esclusioni e continuità operativa.