
Ogni autunno il destino dei bonus edilizi torna in discussione insieme alla legge di bilancio. E ogni autunno il dibattito si concentra quasi soltanto su una domanda: quanto risparmierà chi ristruttura casa. È una domanda legittima che lascia però in ombra l’altro lato del mercato. Le detrazioni non incidono soltanto sul costo dei lavori per le famiglie. Incidono anche sul momento in cui le famiglie decidono di spendere. Di conseguenza toccano il calendario, la liquidità e le scelte di investimento delle imprese che quei lavori devono realizzarli. Quando il quadro fiscale dell’anno successivo resta incerto fino a dicembre, l’incertezza diventa un fattore di gestione aziendale a pieno titolo.
Il 2027 comincia prima di gennaio
Il meccanismo che rende decisivo il calendario è noto agli operatori del settore. Le sue conseguenze economiche vengono però spesso sottovalutate. Per le persone fisiche le detrazioni edilizie seguono il criterio di cassa: conta la data del pagamento effettuato con bonifico, non quella di inizio o di fine dei lavori. A un cantiere avviato nel 2026 e saldato nel 2027 si applicano quindi, per il saldo, le aliquote del nuovo anno.
Ne deriva che le scelte compiute in Parlamento fra ottobre e dicembre producono effetti sul mercato prima ancora di essere approvate. Il committente che teme una riduzione dell’agevolazione ha un incentivo a concentrare firme e pagamenti entro il 31 dicembre. Quello che confida in una proroga può invece rinviare la decisione in attesa del testo definitivo. Entrambi i comportamenti si scaricano sull’impresa. Il primo genera un picco di domanda compresso in poche settimane. Il secondo lascia il portafoglio ordini sospeso.
Sul piano quantitativo la differenza non è marginale. Su lavori da 50.000 euro nell’abitazione principale il passaggio dal 50 al 36 per cento riduce la detrazione complessiva da 25.000 a 18.000 euro. La perdita è di 7.000 euro, distribuita sulle dieci rate annuali. Per molte famiglie è un importo sufficiente a orientare il momento della spesa.
Le aliquote previste e le proroghe possibili
Per affrontare la questione con rigore occorre distinguere fra ciò che è legge, ciò che è proposta e ciò che resta incerto.
Ciò che è legge è chiaro. La legge di bilancio per il 2026 ha confermato per un ulteriore anno le aliquote del 2025:
- 50 per cento per gli interventi sull’abitazione principale effettuati da proprietari o titolari di un diritto reale;
- 36 per cento negli altri casi;
- limite di spesa di 96.000 euro per unità immobiliare.
Per le spese sostenute nel 2027 la normativa vigente prevede invece il 36 per cento per l’abitazione principale e il 30 per cento per gli altri immobili, con lo stesso limite di spesa. Lo schema si applica anche a ecobonus e sismabonus. La riduzione non richiede alcun nuovo provvedimento: scatta automaticamente dal 1° gennaio in assenza di una proroga esplicita. È il quadro richiamato anche dalla guida dell’Agenzia delle Entrate sulle ristrutturazioni edilizie, aggiornata nel febbraio 2026.
Le aliquote sul confine del 2027
salvo proroghe
Il limite di spesa indicato nell’articolo è di 96.000 € per unità immobiliare. La detrazione è ripartita in dieci quote annuali; la fruizione effettiva dipende anche dalla capienza fiscale. Le aliquote 2027 riportano la disciplina vigente al momento dell’articolo, non una proroga approvata.
Ciò che è proposta è definito nei contenuti ma non nella sua sorte. In un’intervista del 29 settembre il viceministro dell’Economia Maurizio Leo ha indicato l’obiettivo di mantenere anche nel 2027 le aliquote attuali. Secondo le ricostruzioni di stampa del 22 ottobre, la conferma dell’attuale sistema di incentivi, compreso il bonus mobili, richiederebbe circa 500 milioni di euro. La maggioranza valuta inoltre il ritorno al 65 per cento dell’ecobonus per interventi come pompe di calore, sistemi ibridi e cappotti termici, con un costo aggiuntivo stimato in circa 50 milioni annui.
Ciò che resta incerto è se queste misure entreranno nel testo e in quale forma.
- Documento programmatico di bilancio: approvato dal Consiglio dei ministri il 13 ottobre, non contiene indicazioni sulle detrazioni edilizie.
- Disegno di legge: al momento della stesura di questo articolo non è ancora stato approvato dal Governo.
- Coperture: il margine è stretto, perché la manovra deve reperire circa 5 miliardi di euro.
- Flessibilità europea: quella concessa per le spese energetiche potrebbe sostenere gli interventi di efficientamento. Una proroga generalizzata delle detrazioni dovrebbe invece trovare copertura nelle risorse ordinarie del bilancio.
- Esame parlamentare: anche dopo la presentazione il testo potrà cambiare. Le aliquote del 2027 diventeranno certe soltanto con la pubblicazione della legge in Gazzetta Ufficiale, verosimilmente negli ultimi giorni dell’anno.
L’effetto sulle imprese
Per un’impresa che lavora prevalentemente nel residenziale privato, l’ultimo trimestre di un anno che precede una possibile riduzione degli incentivi presenta un profilo economico particolare. Lo si può osservare attraverso un caso esemplificativo, costruito su ipotesi semplificate.
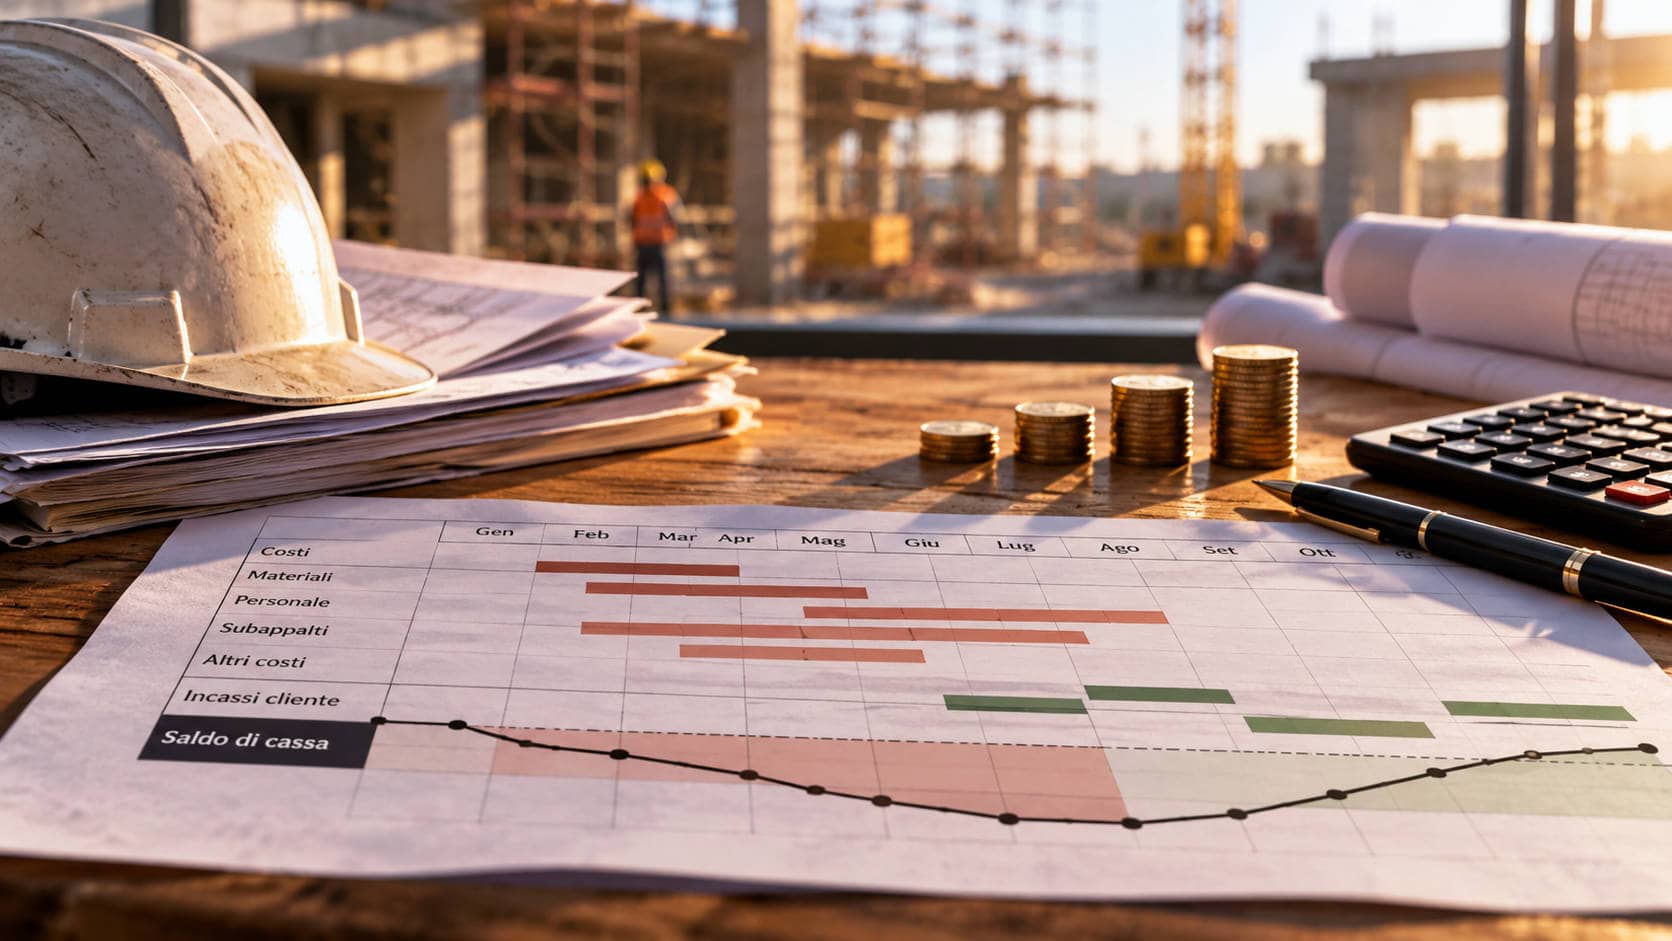
Si consideri un’impresa di ristrutturazioni con un fatturato annuo di 3 milioni di euro, per due terzi legato a interventi agevolati su abitazioni private. Nel corso dell’autunno una parte dei clienti chiede di anticipare l’avvio dei lavori o di concentrare i pagamenti entro dicembre. Il portafoglio ordini cresce e con esso il fabbisogno operativo. L’impresa deve acquistare materiali in anticipo, aumentare il ricorso a subappaltatori e straordinari, accettare tempi di consegna più stretti. I costi si manifestano subito. L’equilibrio fra incassi e pagamenti dipende interamente da come sono strutturati i contratti.
Se i clienti versano acconti consistenti prima dell’esecuzione, la liquidità migliora nel breve periodo. Nasce però l’obbligo di eseguire nel 2027 lavori già incassati nel 2026, a prezzi fissati in anticipo e con il rischio che nel frattempo il costo di materiali e manodopera aumenti. Se invece i pagamenti seguono l’avanzamento dei lavori, è l’impresa a finanziare con risorse proprie un volume di attività superiore al normale. In entrambi i casi, se la riduzione delle aliquote dovesse confermarsi, il primo trimestre del 2027 rischia di registrare un rallentamento delle nuove acquisizioni. Una parte della domanda sarà stata anticipata e non si ripresenterà.
Come il calendario fiscale entra in cantiere
Aliquota incerta
Il committente anticipa i pagamenti oppure rinvia la decisione.
Ordini irregolari
Il picco di fine anno può lasciare un vuoto di nuove commesse nel trimestre successivo.
Costi anticipati
Materiali, subappalti e capacità produttiva vanno impegnati prima o durante i lavori.
Rischio finanziario
Il fabbisogno di cassa dipende dal calendario contrattuale degli incassi.
Più liquidità subito, ma obbligo di eseguire nel 2027 lavori già incassati, con prezzi e costi da presidiare.
Più fabbisogno operativo: l’impresa sostiene i costi prima di incassare in proporzione all’avanzamento.
A questo si aggiunge un vincolo strutturale che distingue il contesto attuale dagli anni del Superbonus. Lo sconto in fattura e la cessione del credito sono stati bloccati a partire dal febbraio 2023 e il decreto-legge 39/2024 ha eliminato quasi tutte le deroghe residue. Per i nuovi interventi la detrazione si recupera essenzialmente in dichiarazione, in dieci anni. L’agevolazione produce quindi effetti soltanto per i clienti con un’imposta sufficiente ad assorbirla. L’impresa non può più utilizzarla come strumento di pagamento. Il rapporto fra cliente e impresa torna a essere un normale rapporto commerciale, con le relative esposizioni al rischio di credito.
L’incertezza tende poi a propagarsi lungo la filiera. Il committente che accelera o rinvia modifica i tempi di firma e le condizioni di pagamento. L’impresa generale trasferisce queste oscillazioni su fornitori, posatori e subappaltatori. Gli operatori più piccoli, con minore capacità finanziaria, finiscono per assorbire la parte più rigida del rischio. Non è un esito inevitabile, ma è una dinamica plausibile che conviene tenere presente nella negoziazione dei contratti di fine anno.
Il problema della dipendenza dagli incentivi
Il caso solleva una questione che va oltre la manovra di quest’anno. Negli ultimi anni una parte rilevante delle imprese del residenziale ha costruito il proprio modello di business attorno alle agevolazioni fiscali. Struttura commerciale, organizzazione e investimenti sono stati calibrati su un volume di domanda che dipendeva in misura decisiva dalle scelte del legislatore.
I dati dell’Osservatorio congiunturale Ance mostrano quanto questa dipendenza abbia pesato. Nel 2025 gli investimenti in costruzioni sono diminuiti dell’1,1 per cento, un risultato migliore delle attese. Dietro il dato aggregato, tuttavia, l’edilizia abitativa ha registrato un calo del 15,6 per cento, compensato da una crescita del 21 per cento delle opere pubbliche trainate dal PNRR. Per il 2026 l’associazione prevede una ripresa complessiva del 5,6 per cento. Per la riqualificazione abitativa stima un aumento più contenuto, pari al 3,5 per cento, attribuito proprio alla proroga degli incentivi. La conclusione del PNRR rende inoltre incerto il sostegno che le opere pubbliche hanno garantito al settore negli ultimi anni.
Il punto non è stabilire se le detrazioni siano utili. Il punto è riconoscere un fatto: un’impresa la cui sostenibilità dipende dalla continuità di una specifica aliquota ha trasferito al legislatore una parte delle proprie decisioni strategiche. Le aliquote sono state modificate più volte negli ultimi anni e nulla lascia pensare che la stabilità diventi la regola. Le esposizioni da considerare sono almeno tre:
- una struttura dei costi tarata su volumi straordinari;
- un portafoglio clienti concentrato su un solo tipo di intervento;
- un piano di investimenti fondato sulla conferma degli incentivi.
Nessuna proroga annuale può eliminare queste esposizioni. Al massimo le rinvia.
Come programmare il 2027
Ne discende un approccio alla pianificazione che non pretende di indovinare l’esito della manovra. L’obiettivo è rendere l’impresa capace di reggere esiti diversi.
Il primo esercizio consiste nel costruire almeno due scenari per il 2027: uno con la proroga delle aliquote attuali e uno con la riduzione prevista dalla legge vigente. Per ciascuno si stimano il volume di nuove commesse, i margini attesi e l’andamento della liquidità mese per mese. La distanza fra i due scenari misura l’esposizione dell’impresa all’incertezza fiscale. È un numero che conviene conoscere prima di dicembre, non dopo.
Il secondo riguarda la selezione delle commesse di fine anno. Non tutta la domanda anticipata è ugualmente desiderabile. Contratti accettati sotto pressione temporale, con prezzi bloccati e tempi di esecuzione compressi, possono generare margini inferiori o contenziosi successivi. In questa fase conta più valutare alcuni elementi che massimizzare il numero di contratti firmati:
- la solidità finanziaria del committente;
- la coerenza fra calendario dei pagamenti e avanzamento dei lavori;
- le clausole di revisione dei prezzi;
- la capacità produttiva effettivamente disponibile.
Il terzo riguarda l’organizzazione. Assumere personale o assumere impegni con subappaltatori per assorbire un picco di domanda che potrebbe non ripetersi richiede formule coerenti con la natura temporanea dell’aumento di attività.
Il quarto riguarda gli investimenti. Mezzi, attrezzature o ampliamenti decisi sull’onda del picco di fine anno andrebbero valutati sul profilo di domanda medio atteso nei prossimi anni, non su quello delle settimane migliori. Lo stesso vale per il loro finanziamento, che dovrebbe essere commisurato a flussi di cassa prudenti e sostenibile anche nello scenario meno favorevole.
Resta infine la diversificazione, l’unica risposta strutturale alla dipendenza dagli incentivi. Le direzioni possibili sono diverse:
- lavori per committenti non residenziali;
- manutenzione programmata;
- partecipazione a gare pubbliche, anche in collaborazione con altre imprese;
- specializzazione in interventi per i quali la domanda non dipende in modo prevalente dal beneficio fiscale.
Non è un percorso che si completa in un trimestre. È però la direzione che rende meno rilevante, anno dopo anno, la domanda con cui si apre ogni sessione di bilancio.
La legge di bilancio chiarirà nelle prossime settimane il livello delle detrazioni per il 2027. Per le imprese la questione decisiva resta un’altra: quali decisioni conviene prendere prima di conoscere la risposta e quali devono restare valide qualunque essa sia.
Fonti e riferimenti
Riferimenti normativi, documentazione fiscale e dati settoriali utilizzati per ricostruire il quadro delle agevolazioni edilizie e le conseguenze economiche per le imprese delle costruzioni.
- Fonte primaria · Normativa
Repubblica Italiana. 2025. Legge 30 dicembre 2025, n. 199. Bilancio di previsione dello Stato per l’anno finanziario 2026 e bilancio pluriennale per il triennio 2026–2028. Gazzetta Ufficiale, n. 301, 30 dicembre 2025.
Articolo 1, comma 22. Disciplina delle aliquote delle detrazioni edilizie per il 2026 e il 2027.
Testo ufficiale - Documento istituzionale · Fiscalità
Agenzia delle Entrate. 2026. Riqualificazione energetica: che cos’è. Scheda informativa istituzionale, aggiornata il 26 gennaio 2026.
Conferma delle aliquote per le spese 2027: 36% per l’abitazione principale e 30% negli altri casi previsti. Ripartizione della detrazione in dieci quote annuali.
Fonte ufficiale - Documento istituzionale · Fiscalità
Agenzia delle Entrate. Dichiarazione precompilata: chiarimenti sull’aliquota maggiorata per l’abitazione principale. FAQ istituzionale.
Requisiti soggettivi per l’applicazione dell’aliquota maggiorata e disciplina delle spese relative alle parti comuni condominiali.
Consulta la FAQ - Fonte primaria · Normativa
Repubblica Italiana. 2023. Decreto-legge 16 febbraio 2023, n. 11. Misure urgenti in materia di cessione dei crediti di cui all’articolo 121 del decreto-legge 19 maggio 2020, n. 34. Gazzetta Ufficiale, n. 40, 16 febbraio 2023.
Provvedimento che ha introdotto il blocco generalizzato delle nuove opzioni di cessione del credito e sconto in fattura, con specifiche deroghe.
Testo ufficiale - Fonte primaria · Normativa
Repubblica Italiana. 2024. Decreto-legge 29 marzo 2024, n. 39. Misure urgenti in materia di agevolazioni fiscali. Gazzetta Ufficiale, n. 75, 29 marzo 2024.
Articolo 1. Ulteriori restrizioni alla disciplina delle opzioni per la cessione del credito e lo sconto in fattura.
Testo ufficiale - Report · Analisi settoriale
ANCE – Associazione Nazionale Costruttori Edili. 2026. Osservatorio congiunturale sull’industria delle costruzioni 2026. Direzione Affari Economici, Finanza e Centro Studi.
Andamento degli investimenti in costruzioni, contrazione dell’edilizia abitativa, crescita delle opere pubbliche e previsioni settoriali per il 2026.
Report originale
Dagli incentivi alla gestione finanziaria
Il quadro fiscale, la gestione dei crediti già maturati e il capitale necessario per eseguire le commesse: tre aspetti distinti della trasformazione del mercato edilizio.
- Antecedente normativo
Cessione dei crediti fiscali edilizi: il punto per il 2026
Ricostruisce il regime degli incentivi e le restrizioni alla cessione del credito da cui prende avvio il confronto sulle aliquote del 2027.
- Prospettiva complementare
Cessione dei crediti fiscali edilizi a luglio 2026: cosa resta praticabile per imprese e tecnici
Esamina il problema dei crediti già maturati e le possibilità residue di utilizzo o monetizzazione, distinguendolo dalle detrazioni applicabili ai nuovi lavori.
- Applicazione finanziaria
La commessa è redditizia, ma chi paga i mesi che precedono l’incasso?
Una simulazione dei flussi di cassa mostra come anticipi, forniture e tempi di pagamento possano generare un fabbisogno finanziario elevato anche in presenza di margini positivi.