
Quando una banca comunica a un’impresa di essere disposta ad ampliare gli affidamenti, la notizia viene accolta quasi sempre come un riconoscimento. In effetti lo è: la disponibilità del sistema bancario a finanziare un’azienda riflette una valutazione positiva del suo merito creditizio. Da questa constatazione molti imprenditori traggono però una conclusione che non ne discende affatto. Ritengono che il credito disponibile sia una risorsa da utilizzare e che lasciarlo inutilizzato equivalga a sprecare un’occasione. È una convinzione radicata nella cultura finanziaria di molte piccole e medie imprese. Merita di essere discussa soprattutto in queste settimane, in cui le aziende definiscono budget, piani di investimento e fabbisogni finanziari per il 2027.
Poter ottenere non significa dover impiegare
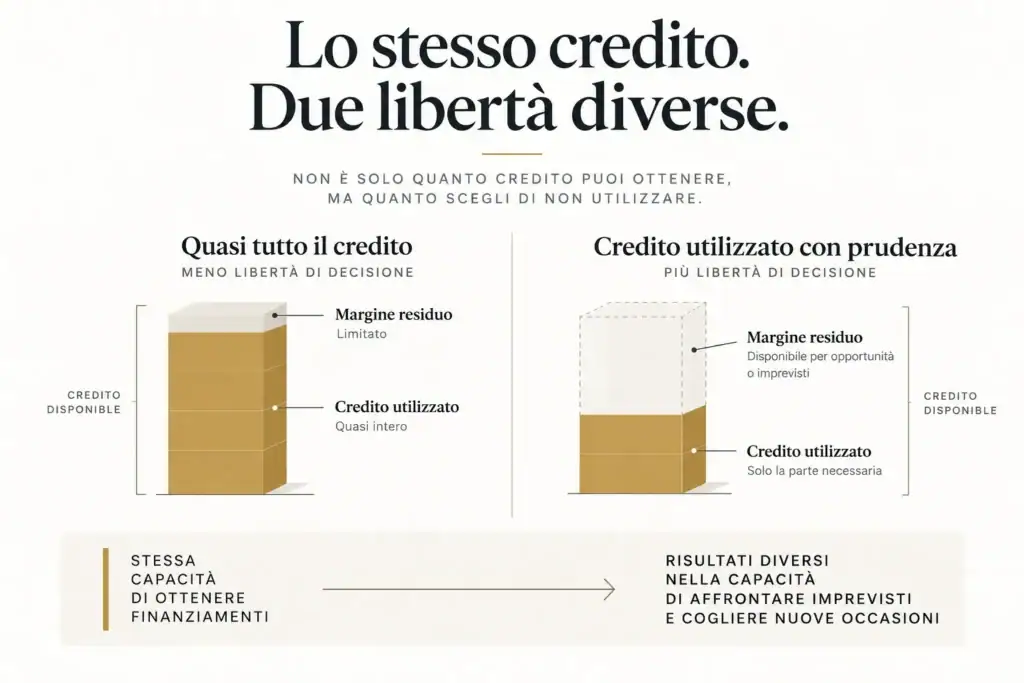
La capacità di ottenere un finanziamento e la convenienza a impiegarlo sono grandezze distinte. La prima dipende dal giudizio del finanziatore sulla solidità attuale dell’impresa. La seconda dipende dal rendimento atteso dell’investimento che il debito dovrebbe sostenere e dal rischio che l’impresa si assume nel contrarlo. Confonderle produce una conseguenza poco visibile nel breve periodo e molto concreta nel medio. Un’azienda che impiega per intero il proprio margine di indebitamento per accelerare la crescita può migliorare fatturato e risultati. Al tempo stesso, però, riduce la propria libertà di decisione futura.
Il debito non è soltanto un costo espresso da un tasso di interesse. È l’impegno a destinare una parte dei flussi di cassa futuri al rimborso, qualunque cosa accada nel frattempo al mercato, ai clienti o ai margini. La prassi bancaria misura questa tensione con il DSCR, il rapporto fra i flussi di cassa disponibili per il servizio del debito e le rate in scadenza, comprensive di capitale e interessi. Un valore ampiamente superiore all’unità indica che l’impresa può onorare i propri impegni anche se i flussi si riducono. Un valore vicino all’unità indica che ogni scostamento dal piano si traduce subito in tensione finanziaria.
Due imprese con la stessa redditività
Un esempio costruito su valori volutamente semplificati rende evidente la questione. Due imprese manifatturiere producono lo stesso margine operativo lordo, 2 milioni di euro. Dopo imposte e investimenti di mantenimento generano entrambe 1,5 milioni di flussi di cassa disponibili per servire il debito.
La prima ha un indebitamento finanziario di 3 milioni, con rate annue complessive di circa 700 mila euro: il suo DSCR supera 2. La seconda ha utilizzato quasi tutto il credito offerto dalle banche per accelerare l’espansione. Il suo indebitamento è di 7 milioni, con rate annue di circa 1,25 milioni: il DSCR è pari a 1,2. In condizioni normali entrambe sono sostenibili e la seconda può persino apparire la più dinamica.
Stessa cassa. Due destini finanziari.
Due imprese manifatturiere con identica redditività. Cambia il debito assunto. E cambia la capacità di resistere a una contrazione dei flussi.
Impresa A
Debito più contenutoImpresa B
Debito più elevatoLo shock è identico. La vulnerabilità no. La differenza nasce dagli impegni finanziari assunti prima che i flussi si riducano.
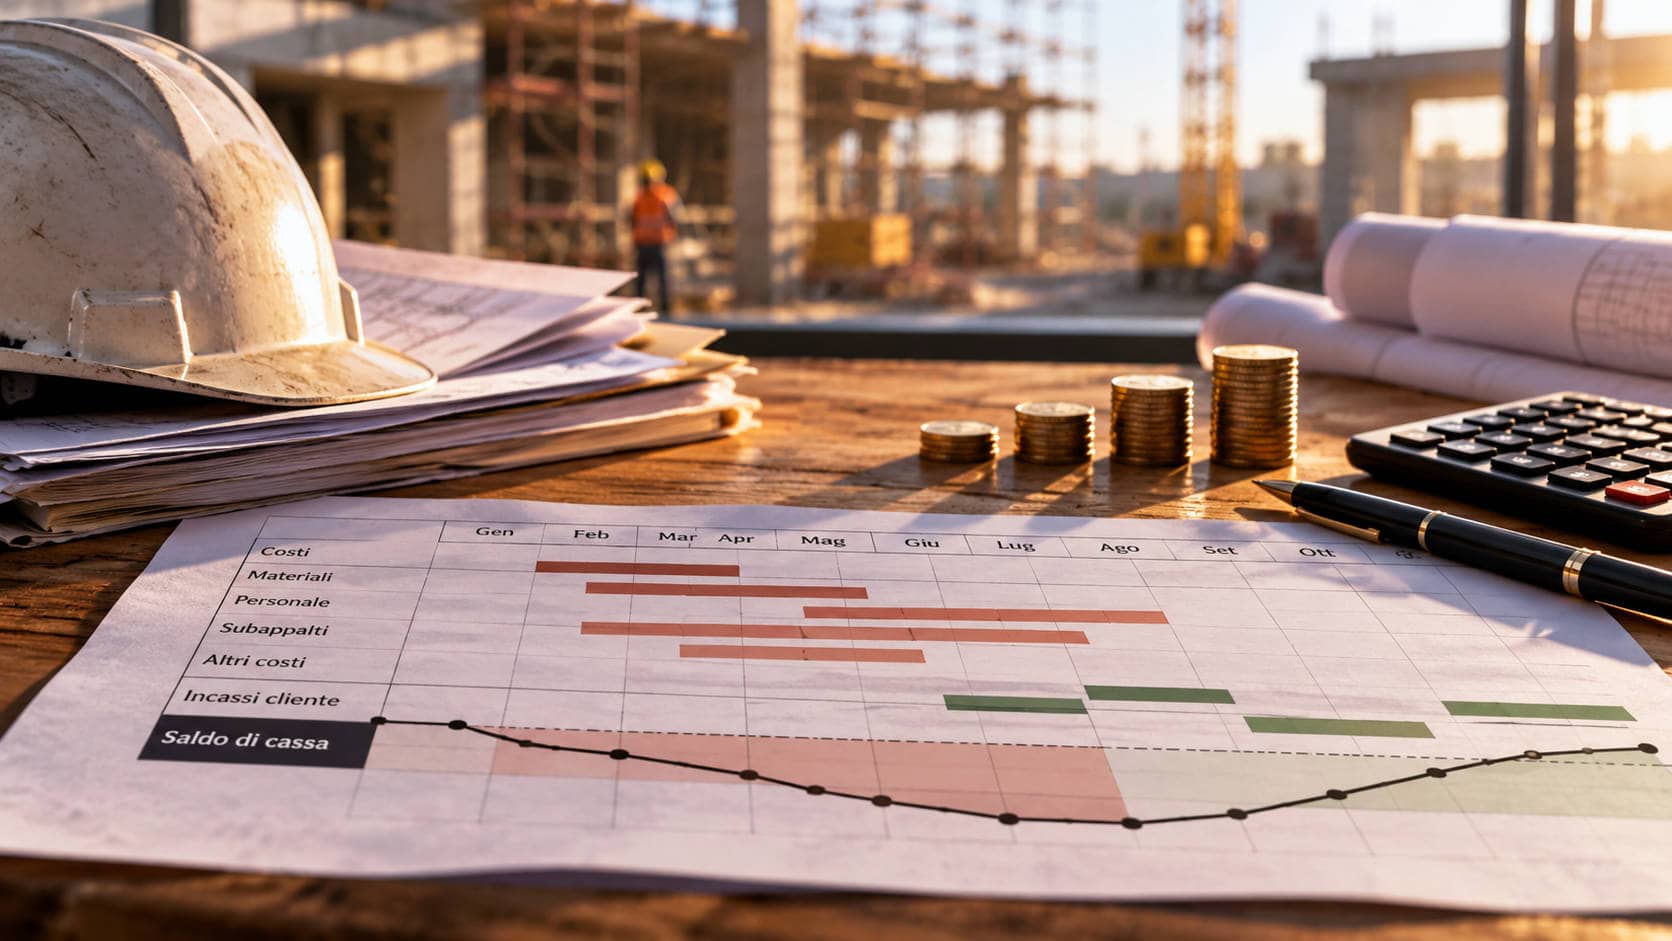
Si supponga ora che un evento esterno riduca del 30 per cento i flussi disponibili, portandoli a circa 1,05 milioni. Può trattarsi della perdita di un cliente rilevante, di un rincaro dei costi energetici o di una contrazione del settore. Per la prima impresa il DSCR scende intorno a 1,5: il margine si assottiglia ma la gestione corrente continua a coprire gli impegni. Per la seconda il rapporto scende sotto l’unità, a circa 0,84. Per pagare le rate deve attingere alle linee a breve, rinviare investimenti, negoziare con i fornitori o chiedere una rimodulazione del debito. E deve farlo proprio quando la propria affidabilità appare peggiorata agli occhi delle banche.
Esiste poi un secondo effetto, meno intuitivo. La crisi di un concorrente o la possibilità di rilevare un ramo d’azienda a condizioni favorevoli si presentano spesso nelle fasi difficili del ciclo. La prima impresa, che conserva una capacità di indebitamento significativa, può valutarle. La seconda non può. La stessa congiuntura che per un’azienda è una minaccia diventa per l’altra un’opportunità. A determinare la differenza non è la qualità della gestione industriale. È la struttura finanziaria scelta negli anni precedenti.
Credito accordato e credito realmente disponibile
A questo punto serve una precisazione, senza la quale il ragionamento rischierebbe di diventare rassicurante oltre misura. Non tutta la capacità di indebitamento teorica è credito effettivamente disponibile. Occorre distinguere tre grandezze che differiscono in modo sostanziale:
- il margine stimato sulla base degli indicatori di bilancio;
- gli affidamenti accordati e non utilizzati;
- le risorse realmente accessibili in condizioni di stress.
Le aperture di credito a tempo indeterminato costituiscono una parte rilevante degli affidamenti a breve delle imprese. L’articolo 1845 del codice civile consente alla banca di recedere con il preavviso stabilito dal contratto o dagli usi; in mancanza, il preavviso è di quindici giorni. La giurisprudenza ha chiarito che un recesso improvviso e arbitrario può risultare contrario a buona fede. Resta però un dato strutturale. Un fido a revoca dipende dal permanere della fiducia del finanziatore, cioè dalla variabile che tende a deteriorarsi proprio quando l’impresa ne avrebbe più bisogno.
La flessibilità finanziaria autentica poggia quindi su elementi più solidi:
- un rapporto equilibrato fra debito e capacità di generare cassa;
- scadenze coerenti con la durata degli investimenti finanziati;
- linee a medio termine commisurate alle esigenze effettive;
- relazioni bancarie che non concentrino la dipendenza su un unico interlocutore.
Questa riserva non compare fra le voci dello stato patrimoniale. Eppure, nei momenti critici, separa l’impresa che sceglie da quella che subisce.
Che cosa dice la ricerca e che cosa non dice
Il tema è tutt’altro che nuovo nella letteratura di finanza aziendale, anche se entra raramente nel dibattito sulle imprese italiane. Nel 2001 John Graham e Campbell Harvey pubblicarono sul Journal of Financial Economics un’indagine condotta su 392 direttori finanziari. Ne emerse che i fattori considerati più importanti nelle decisioni di indebitamento erano il mantenimento della flessibilità finanziaria e la tutela del merito creditizio. Studi successivi, fra cui quelli di Harry e Linda DeAngelo con Toni Whited, hanno interpretato la capacità di indebitamento inutilizzata come una riserva da attivare in presenza di shock o di opportunità impreviste. In questa prospettiva il debito non è un livello da raggiungere ma uno strumento transitorio, da riassorbire una volta superata la fase che lo ha reso necessario.
Questa impostazione va tenuta distinta dalla teoria dell’ordine di scelta delle fonti, la pecking order theory formulata da Stewart Myers e Nicholas Majluf nel 1984. Quella teoria spiega perché le imprese tendano a preferire l’autofinanziamento al debito e il debito al capitale di rischio, come effetto delle asimmetrie informative fra chi gestisce l’impresa e chi la finanzia. La letteratura sulla flessibilità finanziaria risponde a una domanda diversa. Non si chiede in quale ordine utilizzare le fonti. Si chiede perché un’impresa razionale possa decidere di fermarsi prima di aver esaurito la propria capacità di indebitamento.
Serve anche una cautela. Queste ricerche si fondano in prevalenza su grandi imprese, spesso quotate e inserite in mercati dei capitali profondi. Estenderne le conclusioni a piccole e medie imprese che dipendono in larga misura dal credito bancario richiede prudenza. L’estensione, tuttavia, rafforza l’argomento anziché indebolirlo. Un’impresa con poche alternative al finanziamento bancario dispone di meno strumenti per ricostituire la propria flessibilità una volta che l’ha consumata.
Un criterio per decidere
La conclusione non è un invito generico alla prudenza. Non è nemmeno una diffidenza preconcetta verso il debito, che resta uno strumento essenziale per finanziare investimenti produttivi. È un criterio di decisione più esigente di quello abitualmente adottato. Un finanziamento aggiuntivo è economicamente giustificato quando il valore atteso dell’investimento, tenuto conto del rischio, supera due costi: il costo esplicito del debito e il costo opportunità della flessibilità finanziaria che quel debito consuma.
Il primo costo compare nel piano di ammortamento. Il secondo non compare in alcun documento ed è proprio per questo che viene trascurato. Per stimarlo non servono modelli sofisticati. Bastano alcune domande da porsi prima di firmare:
- come si comporterebbe la copertura del debito se i flussi di cassa si riducessero di un quarto;
- quale parte degli affidamenti potrebbe venire meno nel momento peggiore;
- quali opportunità diventerebbero inaccessibili se il margine residuo si azzerasse;
- quanto tempo servirebbe per ricostituirlo.
Mentre le imprese impostano la pianificazione del 2027, queste domande valgono quanto quella, più consueta, su quanto credito sia possibile ottenere. La solidità di un’impresa si misura dal credito che riesce a ottenere. Si misura però anche da quello che sceglie, consapevolmente, di non utilizzare.
Fonti e riferimenti
Riferimenti normativi e studi originali alla base dell’analisi sulla capacità di indebitamento inutilizzata, sulla flessibilità finanziaria e sulle decisioni di struttura del capitale.
- 01 Fonte normativa
- 03 Studi scientifici
- 01 Documento istituzionale
- Fonte normativa
Repubblica Italiana. Codice civile, articolo 1845, Recesso dal contratto. Regio decreto 16 marzo 1942, n. 262.
Disciplina del recesso dall’apertura di credito bancario, compresi i rapporti a tempo indeterminato. Testo ufficiale - Studio scientifico · Ricerca empirica
Graham, John R., e Campbell R. Harvey. 2001. «The Theory and Practice of Corporate Finance: Evidence from the Field». Journal of Financial Economics 60 (2–3): 187–243.
Indagine su 392 direttori finanziari. Esamina, fra gli altri aspetti, il ruolo della flessibilità finanziaria e del merito creditizio nelle decisioni di indebitamento. DOI · Pubblicazione originale - Studio scientifico · Struttura del capitale
DeAngelo, Harry, Linda DeAngelo e Toni M. Whited. 2011. «Capital Structure Dynamics and Transitory Debt». Journal of Financial Economics 99 (2): 235–261.
Modello dinamico della struttura finanziaria: debito transitorio, opportunità di investimento e costo opportunità della capacità futura di indebitamento. DOI · Pubblicazione originale - Studio scientifico · Teoria finanziaria
Myers, Stewart C., e Nicholas S. Majluf. 1984. «Corporate Financing and Investment Decisions When Firms Have Information That Investors Do Not Have». Journal of Financial Economics 13 (2): 187–221.
Studio fondamentale sulle asimmetrie informative nelle decisioni di finanziamento, richiamato nell’articolo per distinguere la pecking order theory dalla gestione della flessibilità finanziaria. DOI · Pubblicazione originale - Documento istituzionale · Approfondimento giuridico
Banca d’Italia. 1997. Quaderni di ricerca giuridica della Consulenza legale , n. 47.
Documento istituzionale contenente un’analisi della disciplina del recesso dall’apertura di credito, con riferimento all’articolo 1845 del Codice civile. Documento istituzionale
Le tre dimensioni del credito d’impresa
Conservare capacità finanziaria significa prima comprenderne il limite, poi distinguere il credito concesso da quello utilizzato e infine strutturare gli impegni in funzione della cassa futura.