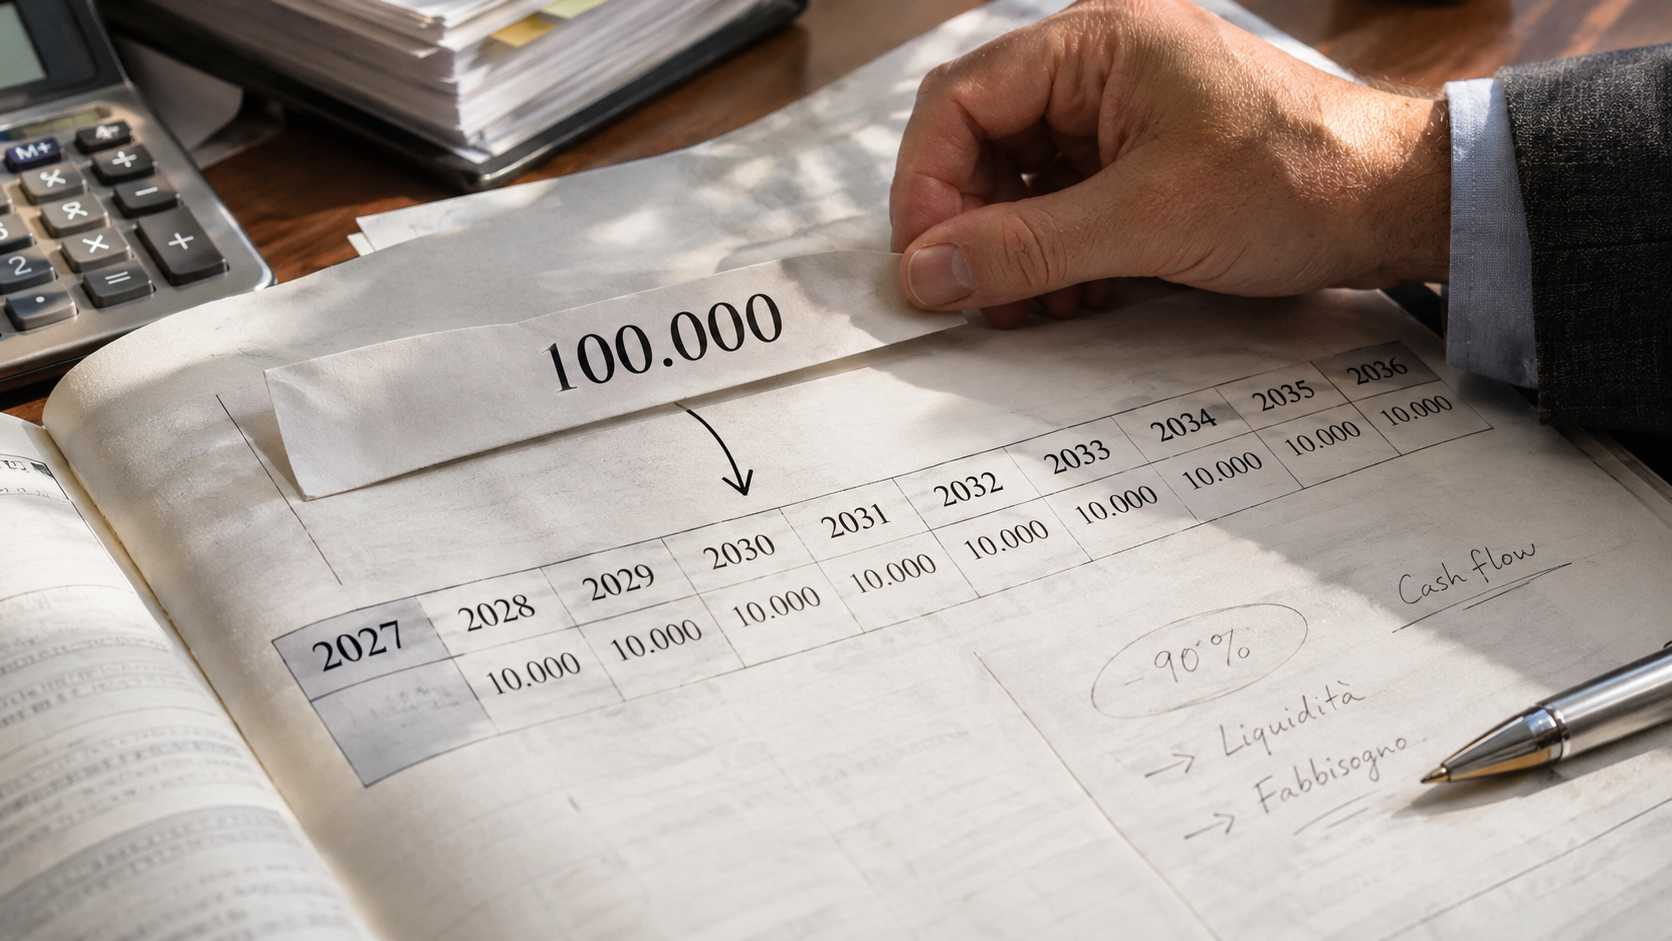

L’articolo 37 della manovra 2027 non è più intoccabile. Dopo una settimana di audizioni critiche e di scontro pubblico fra la presidente del Consiglio e l’amministratore delegato di Intesa Sanpaolo l’esecutivo si è detto disponibile a rivedere la norma che divide in dieci rate annuali, fino al 2036, la quota 2027 dei crediti Superbonus nati da cessione o sconto in fattura per le spese del 2023. In gioco ci sono circa 20,5 miliardi: secondo la relazione tecnica, nel 2027 ne resterebbero compensabili poco più di 2. Resta da capire come verrà corretta: è su questo che la partita si fa interessante.
Il tavolo di Palazzo Chigi
Venerdì 13 novembre, al confronto con le associazioni d’impresa, il ministro dell’Economia Giancarlo Giorgetti ha assicurato, secondo quanto riferito dai partecipanti, che il Governo sta lavorando sulla misura. Le ipotesi di cui si parla sono due: escludere le PMI oppure ripartire la quota su un periodo più breve. Forza Italia ha già annunciato un emendamento per consentire alle piccole imprese di utilizzare per intero nel 2027 i crediti interessati; quale sia il perimetro esatto della tutela resta da vedere.
L’avvertimento della Banca d’Italia
Il giorno prima, in audizione, la Banca d’Italia aveva fissato i termini della questione. Andrea Brandolini ha riconosciuto che la norma aiuta a contenere il debito pubblico nel 2027, ma ha segnalato che può pesare sui conti delle banche e che per le imprese non finanziarie, anch’esse coinvolte, la rateizzazione «potrebbe influenzare la liquidità». Letta così, la norma sposta un costo più che eliminarlo: il beneficio per le casse pubbliche ha una contropartita nei bilanci di chi i crediti li ha in portafoglio.
Piccole, grandi e il mercato dei crediti
Escludere le PMI è la soluzione più facile da spiegare. Non è detto che sia la più efficace. L’ANCE, per esempio, ha proposto un criterio diverso: tutelare le imprese che hanno trattenuto i crediti e hanno molti dipendenti. Il punto è che la dimensione d’impresa non coincide con l’esposizione alla norma, che dipende da quanti crediti si detengono rispetto alle imposte da pagare.
Tre criteri, tre effetti diversi
Dimensione
dell’impresa
Escludere le PMI dalla rateizzazione decennale, mantenendo la misura per le altre imprese.
Esposizione
effettiva
Considerare i crediti trattenuti e il loro peso rispetto alla capacità di compensazione.
Durata della
rateizzazione
Ridurre il numero di anni su cui distribuire la quota 2027, senza escludere categorie.
La dimensione aziendale non misura necessariamente il danno finanziario. Un’esclusione per categoria e una tutela basata sull’esposizione possono produrre risultati molto diversi.
Schema di lettura delle ipotesi discusse e dei criteri richiamati nell’articolo. Non rappresenta modifiche normative approvate. Il criterio dell’esposizione effettiva è una chiave di valutazione, non un emendamento formalizzato.
C’è poi un effetto meno visibile. Le piccole imprese edili che devono ancora monetizzare i propri crediti hanno bisogno di qualcuno che li compri. Fra gli acquirenti con capienza fiscale ci sono anche le grandi imprese industriali e commerciali. Se proprio queste restassero escluse dalla tutela, il segnale sarebbe che il calendario di un credito già pagato può cambiare dopo l’acquisto. Il rischio è che diventino più prudenti, con condizioni peggiori per chi vende. È un meccanismo plausibile, ma non misurato: non esistono dati pubblici sulla quota di crediti detenuta dalle grandi imprese non finanziarie.
Anche il peso occupazionale entra nel ragionamento. Secondo l’ISTAT le grandi imprese sono appena lo 0,1% del totale, ma impiegano il 33,4% dei lavoratori dipendenti dell’industria e dei servizi di mercato. Non significa che la norma metta a rischio quei posti di lavoro; significa che un fabbisogno finanziario imprevisto in quel segmento tocca una parte importante dell’economia produttiva.
Cosa succede ora
La partita si gioca in Commissione Bilancio alla Camera. Le domande sono tre: se la norma sopravvive, a chi si applica e su quanti anni. GrifoNews aveva già raccontato perché per molti operatori la misura somiglia a un prestito forzoso. La prossima tappa dirà se la correzione guarderà alla dimensione delle imprese o ai crediti che detengono.
Fonti e riferimenti
I principali riferimenti documentali richiamati nell’analisi dell’articolo 37 della manovra 2027. Sono distinti i documenti istituzionali identificati dalle dichiarazioni e dalle proposte per le quali occorrono ulteriori riscontri documentali.
- Documento normativo
Camera dei deputati. 2026. Disegno di legge di bilancio 2027–2029, A.C. 3174, articolo 37 e relazione tecnica.
Riferimento alla disciplina della rateizzazione decennale dei crediti Superbonus e alla quantificazione degli effetti finanziari indicati nell’articolo.
Estremi documentali disponibili; collegamento ufficiale non verificato. - Audizione istituzionale
Banca d’Italia. 2026. Testimonianza di Andrea Brandolini alle Commissioni Bilancio riunite, 12 novembre.
Riferimento alle osservazioni sugli effetti della rateizzazione sui bilanci bancari e sulla liquidità delle imprese non finanziarie.
Intervento identificato; testo ufficiale non verificato in questa sede. - Statistica ufficiale
ISTAT. 2026. Conti economici delle imprese e dei gruppi d’impresa. Anno 2024, 15 ottobre.
Riferimento alla distribuzione dimensionale delle imprese e al peso occupazionale delle grandi imprese nell’industria e nei servizi di mercato.
Pubblicazione identificata; valori puntuali da confrontare con il documento.
Superbonus 2027, dalla norma alle conseguenze
Tre passaggi per ricostruire la vicenda: il contenuto dell’articolo 37, gli effetti economici della rateizzazione e le osservazioni del sistema bancario.